O que é CDI: como funciona e por que ele é a referência dos investimentos
Entenda o que é o CDI, como ele se relaciona com a Selic e por que tantos investimentos de renda fixa usam percentuais do CDI como referência.
Se você já pesquisou sobre CDB, LCI ou qualquer investimento de renda fixa, provavelmente se deparou com a sigla CDI. Ela aparece em frases como "rende 100% do CDI" ou "110% do CDI", mas muita gente investe sem entender de fato o que essa taxa significa. Neste guia, você vai entender o que é o CDI, como ele funciona, qual a relação dele com a Selic e por que ele é tão usado como referência de rendimento.
O que é o CDI?
O CDI (Certificado de Depósito Interbancário) é um título emitido por bancos para empréstimos de curtíssimo prazo entre as próprias instituições financeiras. Na prática, os bancos se emprestam dinheiro entre si por períodos muito curtos — geralmente um dia útil — e as taxas dessas operações formam uma referência importante do mercado.
A média das taxas praticadas nesses empréstimos diários é chamada de Taxa DI, e é ela que serve de referência para investimentos e produtos financeiros. Quando alguém diz que um investimento "rende o CDI", na prática está falando dessa taxa de referência — tanto é que, no dia a dia, a sigla "CDI" acabou sendo usada coloquialmente como sinônimo da própria taxa.
Como funciona o CDI na prática
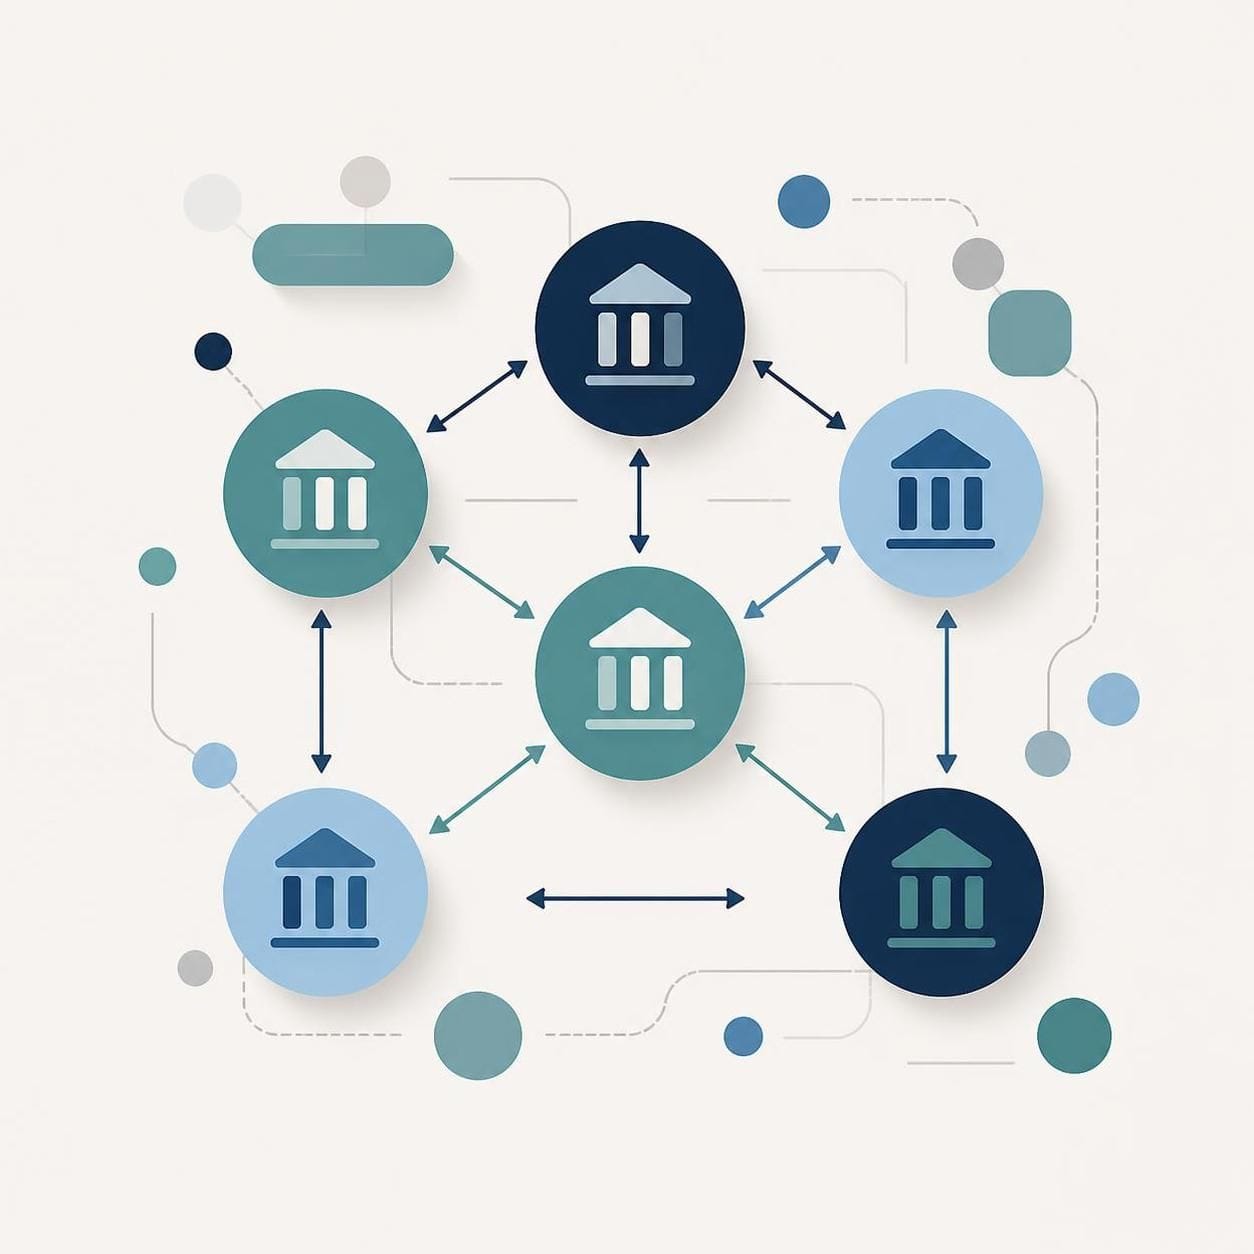
O mercado interbancário existe porque os bancos precisam equilibrar seu caixa diariamente. Algumas instituições ficam com sobra de recursos e outras com falta. Para se equilibrarem, elas realizam empréstimos de curtíssimo prazo entre si, lastreados em títulos como o CDI.
Como essas operações acontecem todos os dias e em grande volume, a média das taxas praticadas se tornou um termômetro confiável do custo do dinheiro no Brasil. Por isso, a Taxa DI passou a ser usada como indexador de diversos produtos de renda fixa.
CDI e Selic: qual a relação?
É comum confundir CDI e Selic, e a confusão tem motivo: as duas taxas costumam andar juntas. Os empréstimos interbancários lastreados em CDI têm taxas próximas à taxa Selic, a taxa básica de juros da economia brasileira.
O movimento é de acompanhamento, não de igualdade: quando a Selic sobe, o CDI também tende a subir; quando a Selic cai, o CDI tende a cair junto. Ou seja, o CDI costuma seguir de perto a direção da Selic, mantendo-se em um patamar muito próximo.
Para quem investe, isso tem uma consequência prática: quando o Banco Central eleva a Selic, os investimentos atrelados ao CDI tendem a render mais; quando a Selic cai, esses mesmos investimentos tendem a render menos.
Por que o CDI é usado como referência de rendimento
Muitos produtos de renda fixa — como CDBs, LCIs, LCAs, debêntures, CRIs e CRAs — oferecem rendimentos baseados em um percentual do CDI, como 80%, 100% ou até 120% do CDI. Quanto maior o percentual, maior a rentabilidade do investimento em relação à referência.
| Percentual do CDI | Leitura prática |
|---|---|
| 80% do CDI | Entrega 80% da taxa de referência no período |
| 100% do CDI | Acompanha integralmente a referência |
| 120% do CDI | Entrega 20% acima da referência |
Esses percentuais são exemplos ilustrativos de como o mercado costuma expressar a rentabilidade — não uma oferta, simulação ou promessa de retorno. O rendimento efetivo depende da taxa vigente em cada período e das condições específicas de cada produto.
Onde o CDI aparece no dia a dia do investidor
Você vai encontrar o CDI como referência principalmente em:
- CDBs: muitos pagam um percentual do CDI, fixo ou escalonado por prazo;
- LCIs e LCAs: letras emitidas por bancos, também frequentemente atreladas ao CDI;
- Debêntures, CRIs e CRAs: títulos de empresas e do setor imobiliário/agro que podem usar o CDI como indexador.
Se você está começando a investir, vale a pena entender bem esse indexador antes de comparar produtos. O guia de renda fixa e o artigo sobre como começar a investir ajudam a colocar o CDI no contexto da sua carteira.
CDI e a comparação entre investimentos
Como o CDI é uma referência comum, ele facilita comparações. Em vez de comparar taxas nominais de produtos diferentes em momentos diferentes, você pode comparar quantos percentuais do CDI cada um entrega.
Por exemplo: um CDB que paga 100% do CDI e outro que paga 90% do CDI podem ser comparados diretamente pela diferença de percentual, independentemente de qual seja o valor da taxa no momento. O mesmo raciocínio aparece quando comparamos CDB, Tesouro e poupança ou analisamos quanto rende R$ 1.000 em um CDB.
Pontos de atenção: liquidez, tributação e garantias
Antes de escolher qualquer investimento atrelado ao CDI, considere três dimensões além do percentual ofertado:
- Liquidez: nem todo título permite resgate a qualquer momento. Verifique se o produto tem liquidez diária ou carência.
- Tributação: investimentos de renda fixa em geral seguem a tabela regressiva de IR, e resgates muito curtos podem sofrer IOF. As regras variam conforme o prazo e o produto.
- Garantias: CDBs, LCIs e LCAs contam com cobertura do FGC dentro de limites específicos, que vale a pena conhecer antes de investir valores relevantes.
Lembre-se: rendimentos atrelados ao CDI variam conforme a taxa do período. Uma referência ou um resultado passado não garante retorno futuro.
Erros comuns ao avaliar investimentos em percentual do CDI
- Olhar só o percentual: 100% do CDI com liquidez diária e 100% do CDI com carência de 3 anos não são equivalentes.
- Achar que CDI é igual à Selic: as taxas são próximas e tendem a se mover juntas, mas são coisas diferentes.
- Ignorar impostos e custos: o percentual do CDI é bruto; o retorno efetivo depende da tributação aplicável.
- Tratar o percentual como promessa: o CDI é uma referência que varia; nenhum percentual garante rentabilidade futura.
FAQ
CDI e Selic são a mesma coisa? Não. O CDI é um título de empréstimo entre bancos e a Taxa DI é a média dessas taxas — embora, no dia a dia, "CDI" seja usado coloquialmente como sinônimo da taxa de referência. A Selic é a taxa básica de juros da economia. Elas costumam ficar em patamares próximos e tendem a se mover na mesma direção, mas são referências distintas.
O que significa um CDB que paga 100% do CDI? Significa que o rendimento do título acompanha a taxa de referência do período. Se o CDI variar ao longo do tempo, o rendimento acompanha essa variação — não é uma taxa fixa contratada.
Investimentos atrelados ao CDI têm risco? Sim, como qualquer investimento. Além da variação da taxa, é preciso considerar risco do emissor, liquidez e tributação. Produtos com garantia do FGC têm cobertura apenas dentro dos limites estabelecidos.
O CDI é bom para reserva de emergência? Investimentos atrelados ao CDI costumam ser usados para objetivos de curto prazo justamente por acompanharem a taxa básica de juros, mas a escolha depende do seu perfil, do prazo e das condições específicas de cada produto (liquidez, tributação, garantias).
Conclusão
O CDI é a taxa de referência formada pelos empréstimos de curtíssimo prazo entre bancos, e a Taxa DI — sua média diária — virou o principal indexador da renda fixa brasileira. Entender que ele acompanha de perto a Selic e que produtos como CDBs e LCIs pagam percentuais dessa referência ajuda você a comparar investimentos com mais clareza. Ao avaliar qualquer produto, olhe o conjunto: percentual do CDI, liquidez, tributação e garantias — nunca apenas um número isolado.
Este conteúdo é educacional e não constitui recomendação de investimento individual nem promessa de rentabilidade. Rendimentos atrelados ao CDI variam conforme a taxa do período; rentabilidade passada ou referência não garante retorno futuro.