Resgate antecipado do Tesouro Direto: como funciona e quando vale a pena
Saiba como resgatar o Tesouro Direto antes do vencimento: liquidez diária, prazo do dinheiro cair na conta, marcação a mercado, IOF e IR explicados de forma simples.
Sim, é possível resgatar o Tesouro Direto antes do vencimento. Todos os títulos do programa têm liquidez diária — com exceção do Renda+ e do Educa+ nos primeiros 60 dias — o que significa que você pode vender o título em qualquer dia útil pelo preço de mercado. Mas atenção: dependendo do tipo de título e do momento da venda, o resgate antecipado pode resultar em perda em relação ao valor investido. Neste artigo, você entende como funciona o resgate, em quanto tempo o dinheiro cai na conta, quais custos existem e em quais situações antecipar faz sentido.
Como funciona a liquidez diária do Tesouro Direto
O Tesouro Direto foi desenhado para permitir saída antes do vencimento. Diferente de um CDB com carência, em que o emissor define quando você pode sacar, os títulos públicos podem ser revendidos ao Tesouro Nacional em qualquer dia útil.
Isso vale para o Tesouro Selic, o Tesouro Prefixado e o Tesouro IPCA+. As exceções são o Renda+ e o Educa+, que têm carência de 60 dias: nesse período inicial, não é possível resgatar.
Um ponto importante: liquidez diária significa que você consegue vender o título no mesmo dia. Não significa que o dinheiro cai na conta instantaneamente — e é aí que muita gente se confunde.
Em quanto tempo o dinheiro cai na conta
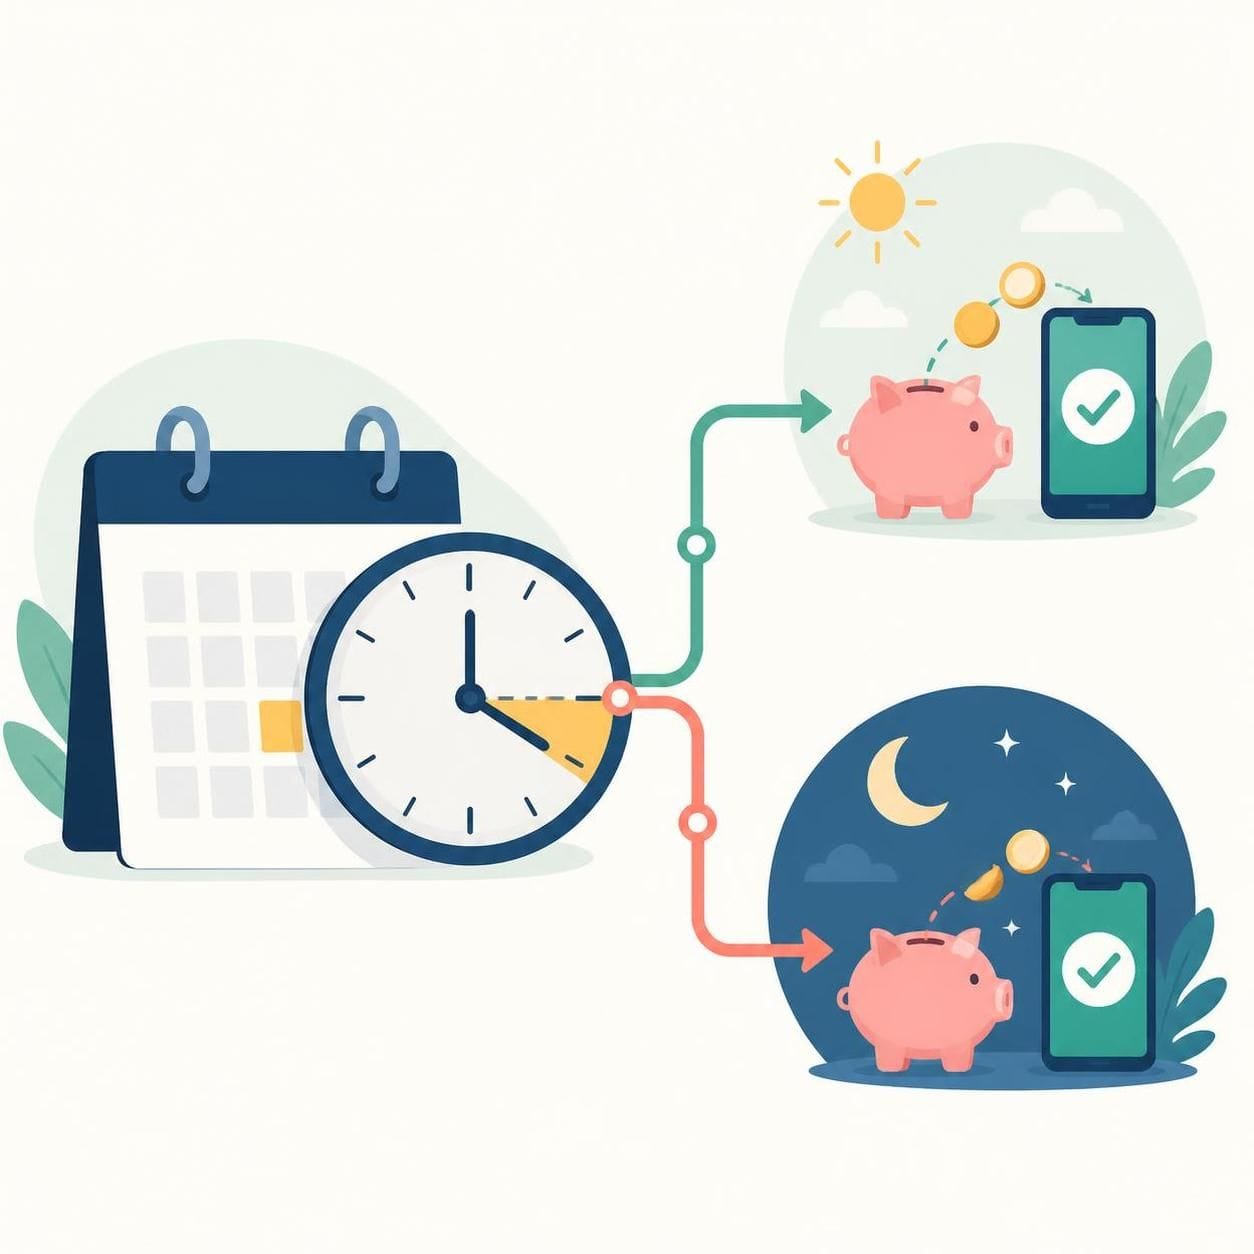
O prazo depende do horário em que você solicita o resgate:
| Horário da solicitação (dia útil) | Liquidação | Dinheiro na conta |
|---|---|---|
| Até as 13h | D+0 (mesmo dia) | No mesmo dia útil |
| Após as 13h | D+1 (próximo dia útil) | No próximo dia útil |
Ou seja: se você pedir o resgate até as 13h, o valor é creditado no mesmo dia. Depois desse horário, cai no próximo dia útil. Vale conferir o horário de corte exato no seu banco ou corretora, pois esse detalhe operacional pode variar entre instituições.
Essa distinção entre "vender o título" e "receber o dinheiro" é importante principalmente para quem usa o Tesouro Direto como reserva de emergência: em uma urgência, o corte das 13h pode definir se o dinheiro resolve o problema hoje ou amanhã.
O risco que ninguém pode ignorar: marcação a mercado
Aqui está o ponto central do resgate antecipado. Os títulos prefixados e os IPCA+ têm preço de mercado que varia conforme as taxas de juros da economia. Se as taxas sobem depois que você comprou, o valor de venda do seu título tende a ficar abaixo do que você investiu. Se as taxas caem, pode ficar acima.
Na prática:
- Tesouro Selic: praticamente não sofre marcação a mercado. É o título mais indicado para dinheiro que pode precisar ser resgatado a qualquer momento.
- Tesouro Prefixado e Tesouro IPCA+: podem valer menos (ou mais) que o investido no momento da venda antecipada. Se você levar até o vencimento, recebe o valor contratado; se vender antes, recebe o preço de mercado do dia.
O Tesouro Nacional garante a recompra dos títulos em qualquer dia útil — o risco não é "não conseguir vender", e sim vender por um preço pior do que pagou.
Custos do resgate antecipado
Resgatar antes do prazo envolve três pontos tributários e de custo:
- IOF: se você vender o título com menos de 30 dias desde a compra, incide IOF sobre o rendimento, com alíquota que diminui conforme os dias corridos.
- Imposto de Renda: segue a tabela regressiva da renda fixa, de 22,5% (aplicações de até 180 dias) até 15% (acima de 720 dias), incidindo sobre o rendimento.
- Taxa de custódia da B3: 0,20% ao ano sobre o valor dos títulos. Há, porém, uma isenção vigente importante: saldos de Tesouro Selic de até R$ 10.000 são isentos dessa taxa — regra especialmente relevante para quem usa o título como reserva de emergência. Como regras desse tipo podem mudar, confirme as condições vigentes no momento do investimento.
Se quiser se aprofundar na tributação, veja o guia sobre a tabela regressiva de IR na renda fixa e o artigo sobre como funciona o IOF.
Quando o resgate antecipado faz sentido (e quando não faz)
Faz sentido:
- Emergência genuína, quando o Tesouro Selic é sua reserva de emergência e o corte das 13h ainda é atingido;
- Reaproveitamento de dinheiro para uma oportunidade claramente melhor, aceitando o preço de mercado do dia;
- Título Selic próximo ou após o vencimento, quando o risco de marcação é mínimo.
Não faz sentido (ou exige cautela):
- Vender um Prefixado ou IPCA+ logo depois das taxas de juros subirem — a perda pode ser relevante;
- Resgatar por ansiedade ou medo de curto prazo, transformando uma oscilação de preço em perda real;
- Usar um título prefixado longo como se fosse reserva de emergência.
Se o seu objetivo é justamente montar uma reserva, veja quanto guardar na reserva de emergência e compare o Tesouro com outras opções em CDB, Tesouro ou poupança.
Exemplo numérico (hipóteses explícitas)
Suponha que você tenha investido R$ 1.000 em um Tesouro Prefixado e precise vender antes do vencimento, após 40 dias da compra. Se as taxas de juros subiram desde a compra, o preço de mercado do título pode estar, hipoteticamente, em R$ 980. Nesse caso:
- Você teria uma perda de R$ 20 no principal;
- Sobre o resultado (negativo, aqui), não haveria IR a recolher;
- Como passou de 30 dias, não haveria IOF.
Este é um exemplo ilustrativo com números fictícios — não é simulação de rentabilidade nem previsão de retorno. O resultado real depende das taxas vigentes no dia da venda.
Erros comuns no resgate antecipado
- Achar que "liquidez diária" significa dinheiro imediato na conta: a venda é imediata, mas o crédito segue o corte das 13h;
- Ignorar a marcação a mercado: vender um prefixado/IPCA+ no pior momento converte uma perda de papel em perda real;
- Esquecer o IOF nos primeiros 30 dias: resgates muito próximos da compra têm custo extra sobre o rendimento;
- Confundir garantia de recompra com garantia de preço: o Tesouro sempre recompra, mas o preço pode ser menor que o investido.
FAQ
Posso resgatar o Tesouro Direto em qualquer dia? Em qualquer dia útil, sim. Fins de semana e feriados não têm pregão. Renda+ e Educa+ têm carência de 60 dias.
O dinheiro cai na conta no mesmo dia? Se o resgate for solicitado até as 13h de dia útil, sim (D+0). Depois disso, cai no próximo dia útil. Confirme o horário de corte na sua instituição.
Posso perder dinheiro resgatando antes do vencimento? Sim, em títulos prefixados e IPCA+, se as taxas de juros subirem desde a compra. No Tesouro Selic, esse risco é praticamente nulo.
Preciso pagar imposto ao resgatar antecipadamente? Sobre o rendimento, sim: IR conforme a tabela regressiva (22,5% a 15%) e IOF se a venda ocorrer antes de 30 dias da compra.
Pago taxa de custódia sobre o Tesouro Selic? A taxa de custódia da B3 é de 0,20% ao ano, mas há isenção vigente para saldos de Tesouro Selic de até R$ 10.000. Confirme as regras vigentes na B3 ou na sua corretora.
O Tesouro Direto é garantido pelo FGC? Não se aplica: o Tesouro Direto é dívida do Tesouro Nacional, e a recompra é garantida pelo próprio Tesouro. Para entender o alcance do fundo garantidor em outros produtos, veja o que o FGC cobre e seus limites.
Conclusão
O resgate antecipado do Tesouro Direto existe, é simples de executar e funciona em qualquer dia útil — mas tem duas condições que você precisa dominar antes de precisar dele: o horário de corte das 13h para receber no mesmo dia e a marcação a mercado, que pode gerar perda em títulos prefixados e IPCA+. Por isso, a orientação educacional é direta: dinheiro com prazo curto ou incerto combina melhor com o Tesouro Selic; títulos prefixados e IPCA+ funcionam melhor quando você consegue levar até o vencimento. Este conteúdo é educacional e não constitui recomendação individual de investimento — avalie seu perfil, seus prazos e, se necessário, consulte um profissional.