Débito automático: como funciona, como cancelar e o que mudou com o Pix Automático
Entenda como funciona o débito automático, como autorizar e cancelar, o que fazer em caso de cobrança indevida e as mudanças trazidas pelo Pix Automático.
O débito automático é a cobrança em que a empresa credora autoriza o banco a retirar um valor diretamente da sua conta na data combinada — típico de contas de luz, água, internet, mensalidades e assinaturas. A regra central é simples: só pode haver débito automático com sua autorização prévia, e você pode cancelar essa autorização quando quiser. Neste guia, você vai entender como o mecanismo funciona, como autorizar e cancelar, o que fazer se houver cobrança indevida e o que muda com o Pix Automático.
O que é débito automático
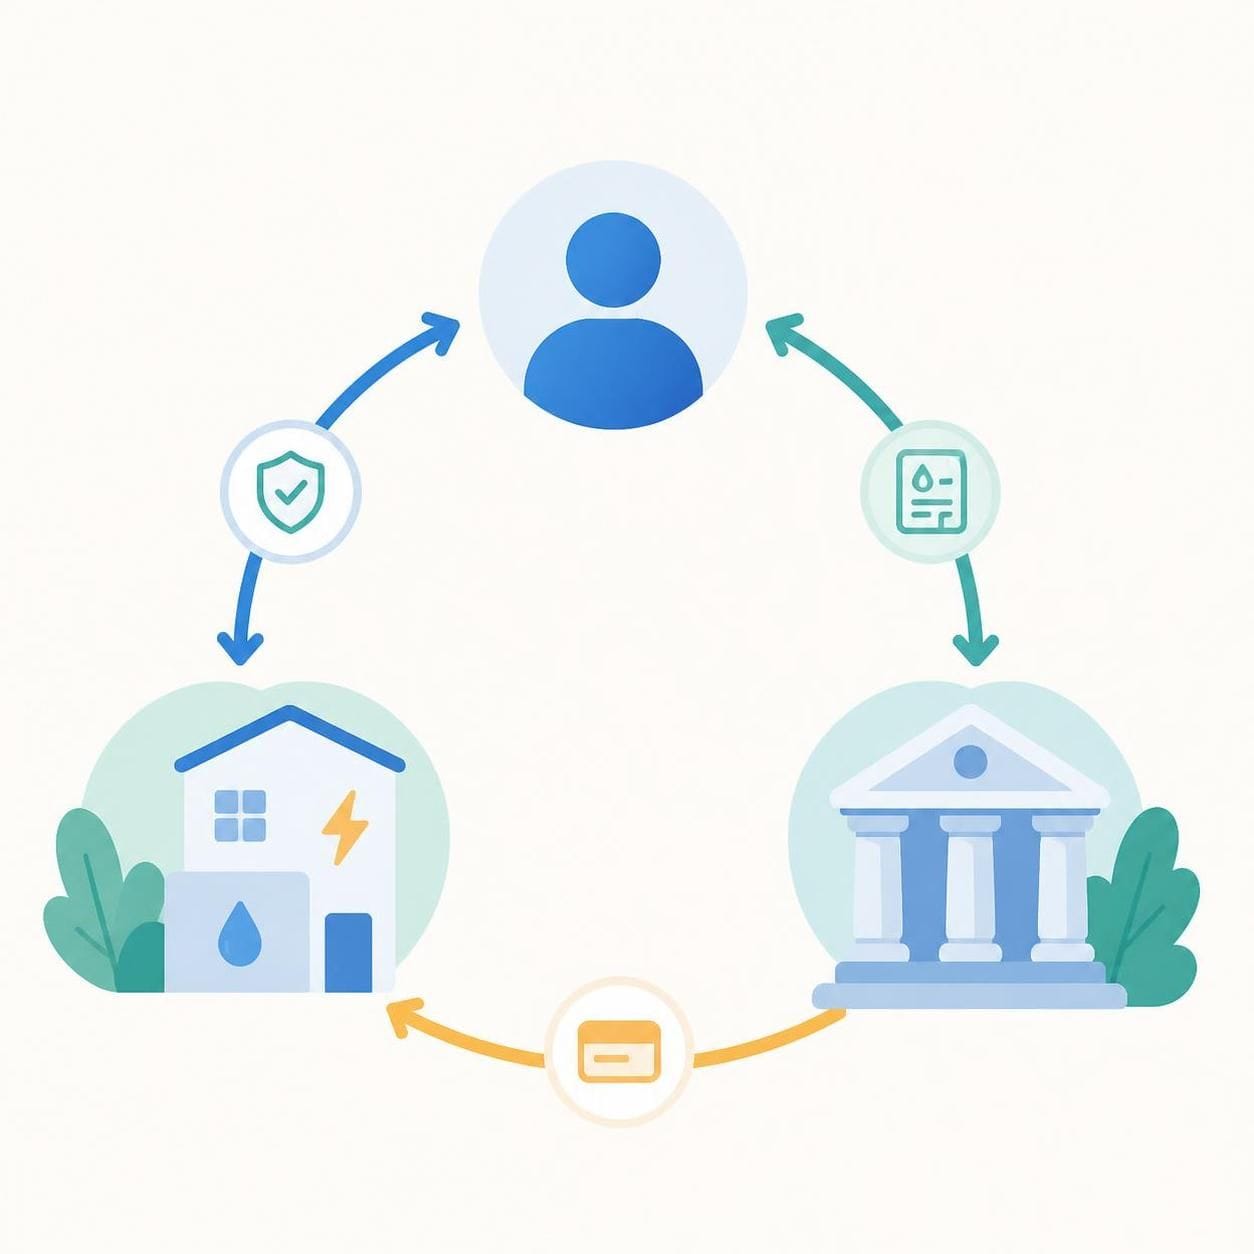
O débito automático é um acordo triangular:
- Você (titular da conta) autoriza o banco a debitar valores em favor de uma empresa.
- A empresa credora (recebedora) envia a cobrança na data prevista.
- O banco (instituição depositária) executa o débito na sua conta.
É um instrumento de conveniência: elimina o risco de esquecer um boleto e pagar juros ou multa. Em troca, exige organização — se o saldo não for suficiente na data da cobrança, a conta pode ficar vermelha ou a cobrança pode não ser efetivada, dependendo das regras do banco e do convênio.
O que diz a regra do Banco Central
A autorização de débitos em conta é regulada pelo Banco Central, na Resolução CMN 4.790/2020. Os pontos essenciais:
- Autorização prévia obrigatória: a realização de débitos em conta de depósitos e conta-salário depende de prévia autorização do titular. Essa autorização deve ter finalidade específica, discriminar a conta, ser fornecida por escrito ou meio eletrônico e estipular prazo.
- Direito de cancelamento: é assegurado ao titular o direito de cancelar a autorização de débitos. O cancelamento pode ser formalizado tanto na instituição depositária (seu banco) quanto na instituição destinatária (a empresa que recebe o pagamento).
Na prática, isso significa que nenhuma empresa pode "ativar" débito automático na sua conta sem que você tenha concordado, e que o cancelamento não pode ser tratado como favor do gerente — é um direito assegurado por norma.
Como autorizar um débito automático
O caminho mais comum é solicitar o serviço diretamente à empresa credora (distribuidora de energia, operadora de internet, academia etc.), informando banco, agência e conta. Em muitos casos, a própria empresa envia a autorização ao banco. Alguns bancos também permitem gerenciar autorizações pelo app ou internet banking.
Ao autorizar, confira:
- Qual conta será debitada (a autorização deve discriminar a conta);
- A finalidade (qual empresa e qual tipo de cobrança);
- O prazo da autorização;
- Se há tarifa: tarifas de débito automático variam por instituição financeira — verifique a tabela de tarifas do seu banco antes de contratar.
Como cancelar o débito automático
Você pode cancelar a qualquer momento, por dois caminhos:
- No banco (instituição depositária): solicite o cancelamento da autorização pelo app, internet banking ou agência.
- Na empresa (instituição destinatária): peça o cancelamento diretamente com a empresa que recebe o pagamento.
Cancelar a autorização não quita automaticamente a dívida: se você deve uma fatura ou mensalidade, a empresa pode cobrar por outros meios (boleto, Pix, cartão). O cancelamento encerra a cobrança automática, não o contrato de serviço.
E se houver cobrança indevida?
Se um valor for debitado sem autorização válida, fora do combinado ou após o cancelamento, o caminho é:
- Reunir evidências: extrato, comprovante, contrato, protocolos de cancelamento;
- Registrar reclamação no banco e/ou na empresa, pedindo a devolução do valor;
- Se não houver solução, acionar o canal de reclamações do Banco Central ou órgãos de defesa do consumidor.
Atenção: os prazos específicos de contestação e devolução de valores dependem das regras aplicáveis ao caso e não serão afirmados aqui sem fonte verificada. O que a norma garante é o direito de cancelar a autorização — e a autorização prévia como condição para o débito existir.
Uma boa rotina ajuda: revisar o extrato periodicamente permite identificar cobranças estranhas cedo. Veja o passo a passo em como revisar seu extrato bancário e, se suspeitar de contas abertas em seu nome, consulte como descobrir chaves Pix e contas cadastradas no seu CPF via Registrato.
O que mudou com o Pix Automático
Desde outubro de 2025, o Banco Central passou a disciplinar o Pix Automático, que tem regulamentação própria. Para débitos com recebedores pessoa jurídica ou entidades não autorizadas pelo BCB, as autorizações e cancelamentos passam a observar exclusivamente as regras do Pix Automático, com adequação de contratos e autorizações vigentes até 1º de janeiro de 2026.
Pontos importantes:
- O Pix Automático não "substitui" integralmente o débito automático tradicional: são produtos distintos, com regras próprias, que convivem;
- Para muitos recebedores, as novas autorizações seguem as regras do Pix Automático;
- Autorizações antigas vigentes tinham prazo para adequação contratual até o início de 2026.
Se você usa débito automático há anos, é possível que receba comunicação do banco ou da empresa sobre a migração ou reconfirmação da autorização. Leia com atenção antes de aceitar.
Tabela comparativa: débito automático x Pix Automático
| Aspecto | Débito automático tradicional | Pix Automático |
|---|---|---|
| Base regulatória | Resolução CMN 4.790/2020 | Regulamentação específica do Pix Automático (art. 2º-A da Res. 4.790) |
| Autorização prévia | Obrigatória, por escrito ou meio eletrônico | Obrigatória, conforme regras próprias do Pix |
| Cancelamento | No banco ou na empresa credora | Conforme regulamentação do Pix Automático |
| Cobertura | Convênios entre banco e empresa | Recebedores PJ/entidades conforme regras do Pix |
| Convivência | Continua existindo | Regras exclusivas para novos recebedores abrangidos |
Vantagens e riscos
Vantagens:
- Reduz risco de esquecimento, juros e multas;
- Centraliza pagamentos recorrentes na conta;
- Facilita o controle quando combinado com um orçamento.
Riscos e cuidados:
- Débito sem saldo pode gerar tarifas ou descoberto — o cheque especial é um dos créditos mais caros (veja como funciona o cheque especial);
- Cobranças de serviços esquecidos continuam entrando — vale revisar como controlar assinaturas recorrentes;
- Falta de acompanhamento pode mascarar cobranças indevidas.
Erros comuns
- Autorizar sem conferir a tarifa do serviço de débito automático no seu banco;
- Cancelar só com a empresa e achar que o banco também parou — ou vice-versa; formalize nos dois canais quando possível;
- Não guardar o protocolo do cancelamento;
- Deixar o saldo zerado perto da data de cobrança;
- Confundir a migração para regras do Pix Automático com cancelamento automático do serviço.
FAQ
O débito automático tem tarifa? Tarifas variam por instituição financeira. Consulte a tabela de tarifas do seu banco.
Posso cancelar quando quiser? Sim. O direito de cancelar a autorização é assegurado por regra do Banco Central, e o cancelamento pode ser feito no banco ou na empresa credora.
Cancelar o débito automático cancela o serviço (energia, internet etc.)? Não. O cancelamento encerra a cobrança automática, não o contrato com a empresa. A fatura continuará chegando por outro meio.
O Pix Automático acabou com o débito automático? Não. São produtos distintos com regras próprias. Para muitos recebedores, as novas autorizações seguem as regras do Pix Automático, mas não há substituição integral.
E se debitarem valor indevido? Reúna evidências, registre reclamação no banco e/ou na empresa e, persistindo, acione os canais do Banco Central e de defesa do consumidor.
Conclusão
O débito automático é uma ferramenta útil de organização — desde que você mantenha o controle. Autorize apenas o que reconhece, confira tarifas, mantenha saldo compatível com as datas de cobrança e revise o extrato com regularidade. E lembre-se: cancelar a autorização é um direito seu, exercível a qualquer momento no banco ou na empresa. Com a chegada das regras do Pix Automático, vale reavaliar suas autorizações ativas e aproveitar para limpar cobranças que não fazem mais sentido.
Este conteúdo é educacional e não constitui recomendação individual de investimento ou produto.