MED do Pix: o que é, quando usar e como funciona a devolução
Entenda o MED do Pix: o que é o Mecanismo Especial de Devolução, quando acionar em caso de fraude, prazos de bloqueio e por que ele não garante o reembolso.
Caiu em um golpe de Pix? O MED (Mecanismo Especial de Devolução) é o conjunto de regras do Banco Central para viabilizar a devolução de um Pix em casos de fraude e falha operacional. Ele não garante o dinheiro de volta — mas, acionado rápido e da forma certa, aumenta a chance de recuperar o valor. Neste guia, você vai entender o que é o MED, quando ele pode ser usado, como funciona o fluxo de análise e devolução e quais são os limites reais do mecanismo.
Importante: este artigo é conteúdo educativo e não constitui recomendação individual de investimento ou orientação jurídica personalizada.
O que é o MED do Pix?
O Mecanismo Especial de Devolução é um conjunto de regras e procedimentos operacionais criado pelo Banco Central para viabilizar a devolução de um Pix em situações de fraude e de falha operacional. Na prática, ele cria um caminho padronizado entre bancos (os chamados PSPs — participantes do Pix) para contestar uma transação suspeita e tentar devolver o valor à vítima.
É importante não confundir o MED com uma "garantia de estorno". O mecanismo organiza o processo de contestação e bloqueio, mas a devolução efetiva depende de condições que veremos adiante — principalmente, da existência de saldo na conta que recebeu o dinheiro.
Quando o MED pode ser acionado?
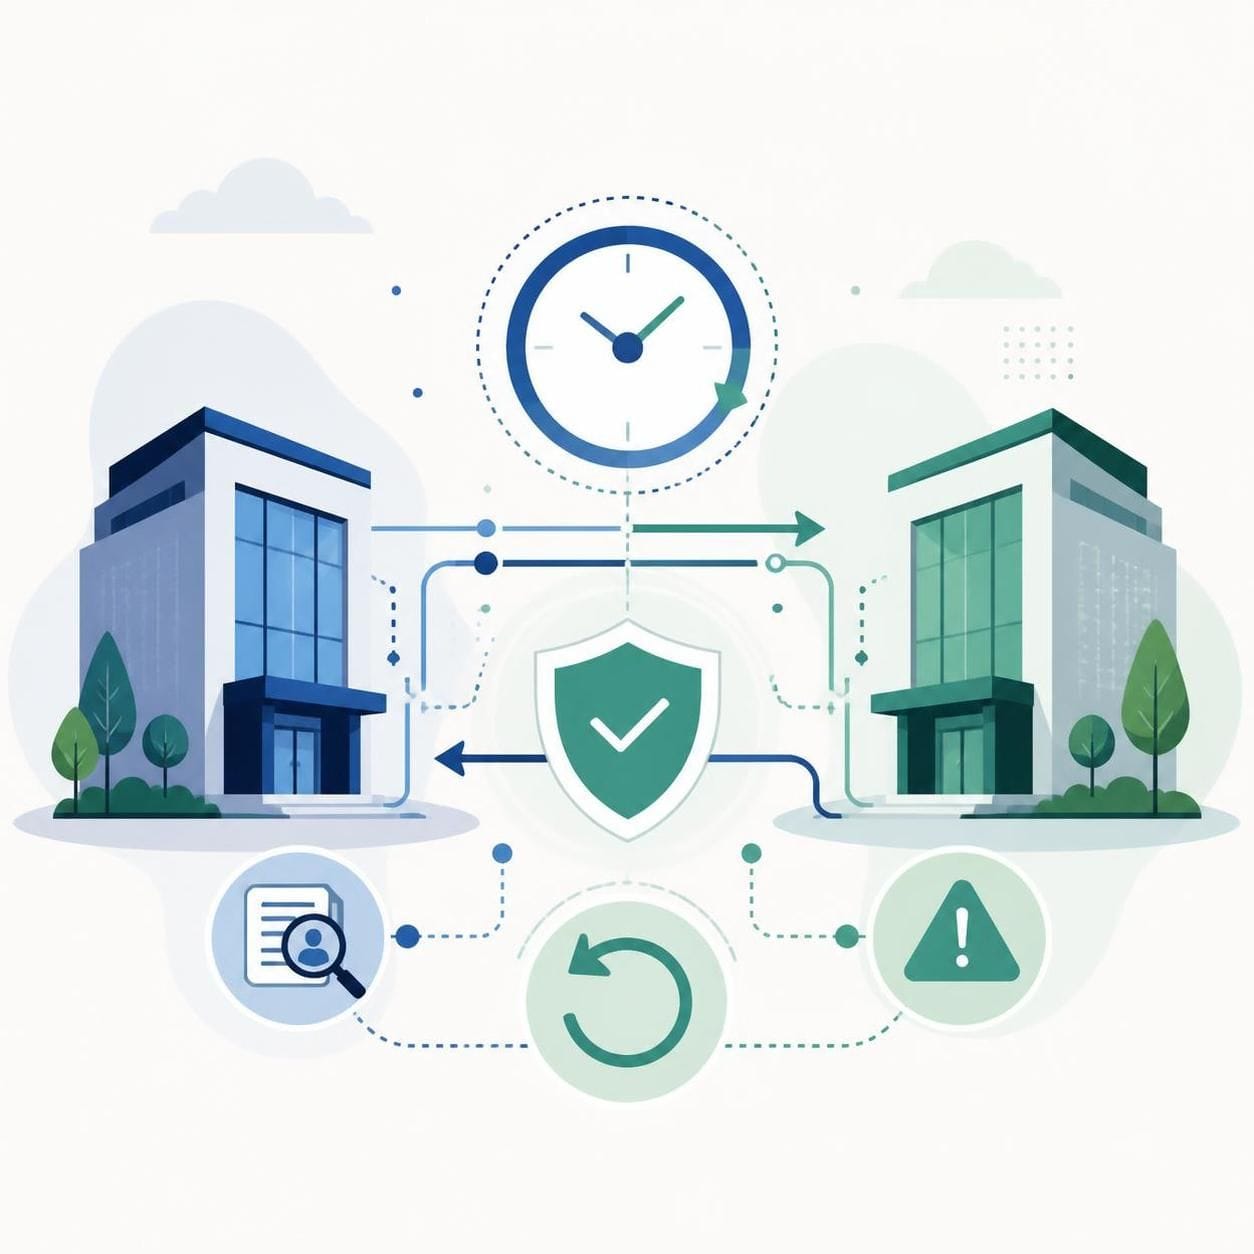
O MED se aplica a dois tipos de situação:
- Fundada suspeita de fraude: quando há indícios de que o Pix foi resultado de um golpe, engano ou uso indevido dos dados da vítima.
- Falha operacional: quando o erro decorre de problema no funcionamento do próprio sistema ou da instituição.
Fora dessas hipóteses — por exemplo, quando você simplesmente se arrepende de uma compra ou fez um Pix para o destinatário errado por descuido — o caminho pode ser outro: independentemente do MED, o recebedor de um Pix pode devolver o valor por iniciativa própria em até 90 dias da transação original. Muitas vezes, um contato direto com quem recebeu resolve o caso sem precisar acionar o mecanismo formal.
Como funciona o fluxo do MED: análise e devolução
O fluxo do MED segue etapas padronizadas entre o banco do pagador e o banco do recebedor:
- Abertura da notificação: ao identificar suspeita de fraude, o banco do pagador (PSP do pagador) abre uma Notificação de Infração (NI) sobre a transação.
- Bloqueio cautelar: em caso de suspeita de fraude, o banco do recebedor pode bloquear cautelarmente os valores por até 72 horas, enquanto analisa o caso em mais detalhe.
- Análise da notificação: o banco do recebedor avalia a NI e decide se aceita ou não a contestação.
- Solicitação de devolução: se a notificação for aceita, o pagador tem até 72 horas para pedir a devolução do valor.
Se o pedido for aceito e houver recursos disponíveis na conta recebedora, o valor é devolvido ao pagador. Se a notificação for recusada, o caso pode exigir outros caminhos, como registro de boletim de ocorrência e acionamento direto da instituição.
Atenção aos prazos: o Guia MED do Banco Central indica uma versão 4.4 com vigências a partir de 01/09/2026 e 26/10/2026. Isso significa que prazos e detalhes do fluxo podem mudar nessas datas — sempre confira a documentação oficial mais recente antes de agir.
O MED garante meu dinheiro de volta?
Não — e essa é a informação mais importante deste artigo. O MED não garante a devolução do valor contestado: a devolução depende de haver fundos na conta do recebedor no momento do bloqueio. Golpistas costumam movimentar o dinheiro rapidamente entre várias contas, o que reduz a chance de recuperação.
O próprio Banco Central reconhece essa limitação: segundo dados oficiais apresentados pelo BC, em 2025 foram recuperados em média 9,3% do valor contestado pelo MED vigente até então. Vale destacar duas qualificações:
- Essa estatística se refere ao MED vigente antes do MED 2.0 — não é uma projeção de resultados futuros;
- O MED 2.0 amplia o rastreamento para além da primeira conta recebedora dos recursos fraudulentos, justamente para atacar essa limitação.
Ou seja: o mecanismo está em evolução, mas a melhor proteção continua sendo a prevenção — desconfiar de cobranças inesperadas, confirmar dados antes de pagar e usar recursos como a regra das 24 horas antes de decisões por impulso (veja nosso artigo sobre compras por impulso e a regra das 24 horas).
MED x devolução voluntária: qual a diferença?
| Aspecto | MED | Devolução voluntária |
|---|---|---|
| Quem decide | Bancos, via notificação formal | O próprio recebedor |
| Hipótese | Fraude ou falha operacional | Qualquer situação, a critério do recebedor |
| Prazo | Bloqueio cautelar de até 72h; pedido de devolução em até 72h após aceite | Até 90 dias da transação original |
| Garantia de retorno | Não — depende de saldo na conta recebedora | Não — depende da boa vontade do recebedor |
Os dois caminhos não são excludentes: em muitos casos de golpe, o MED é acionado e, paralelamente, a vítima registra boletim de ocorrência e acompanha o caso com o banco.
O que fazer na prática se você sofreu um golpe de Pix
- Aja rápido: quanto antes o caso for reportado ao seu banco, maior a chance de o valor ainda estar na primeira conta recebedora.
- Registre a contestação no app do seu banco e peça o acionamento do MED quando aplicável.
- Guarde evidências: comprovantes, prints, conversas. Manter uma rotina de organização de comprovantes ajuda muito nesses casos (veja como organizar comprovantes financeiros).
- Registre boletim de ocorrência, especialmente em casos de fraude.
- Revise sua segurança: chaves Pix cadastradas, limites de transação e dados de acesso. Se você não sabe quais chaves estão no seu CPF, o Registrato permite consultar (veja como descobrir chaves Pix cadastradas no seu CPF).
Erros comuns ao lidar com o MED
- Achar que o MED é estorno garantido: como vimos, a recuperação média em 2025 foi de 9,3% do valor contestado — o mecanismo é um caminho, não uma promessa.
- Demorar para contestar: o bloqueio cautelar e o pedido de devolução têm janelas curtas (72 horas), e o dinheiro de golpistas costuma se mover rápido.
- Confundir arrependimento de compra com fraude: o MED é para fraude e falha operacional, não para mudar de ideia sobre uma compra.
- Não acompanhar as vigências das regras: com as atualizações do Guia MED 4.4 (vigências em 01/09/2026 e 26/10/2026), prazos e fluxos podem mudar.
FAQ
O que significa MED no Pix? É o Mecanismo Especial de Devolução: conjunto de regras do Banco Central para viabilizar a devolução de um Pix em casos de fraude e falha operacional.
Quanto tempo o banco pode bloquear o valor do recebedor? Em caso de suspeita de fraude, o banco do recebedor pode bloquear cautelarmente os valores por até 72 horas, enquanto analisa a notificação.
Se o MED for aceito, quanto tempo tenho para pedir a devolução? Se a notificação for aceita, o pagador tem até 72 horas para solicitar a devolução.
O MED devolve 100% do valor? Não. A devolução depende de haver fundos na conta do recebedor. Segundo o Banco Central, em 2025 a média recuperada foi de 9,3% do valor contestado.
Posso pedir devolução de um Pix sem usar o MED? Sim. Independentemente do MED, o recebedor pode devolver o valor por iniciativa própria em até 90 dias da transação original.
Conclusão
O MED do Pix é o caminho formal para tentar reverter transferências em casos de fraude e falha operacional, com bloqueio cautelar de até 72 horas e pedido de devolução em até 72 horas após o aceite da notificação. Mas ele não é garantia: a devolução depende de saldo na conta recebedora, e a média recuperada em 2025 foi de apenas 9,3% do valor contestado. Por isso, velocidade ao contestar, organização das evidências e prevenção continuam sendo suas melhores ferramentas. E lembre-se: prazos e fluxos podem mudar com as vigências do Guia MED 4.4 — confira sempre a documentação oficial do Banco Central.
Conteúdo educativo; não constitui recomendação individual de investimento.
Fontes institucionais para consulta
Consulte a Banco Central — regras do MED para conferir normas e informações institucionais atualizadas. Dados, prazos e condições do artigo devem ser confrontados com as regras vigentes antes de tomar decisões.