Organização financeira
Compras por impulso: como usar a regra das 24 horas para gastar melhor
Compras por impulso: como usar a regra das 24 horas para gastar melhor A regra das 24 horas é uma técnica simples para lidar com compras não planejadas: quando surgir a vontade de comprar algo por impulso, espere um dia antes de decidir. A pausa não serve para proibir compras, mas para separar uma vontade momentânea de uma escolha que realmente cabe no seu orçamento. Como funciona a regra das 24 horas O método pode ser aplicado em cinco etapas: 1. Identifique a compra não planejada. 2. An
Compras por impulso: como usar a regra das 24 horas para gastar melhor
A regra das 24 horas é uma técnica simples para lidar com compras não planejadas: quando surgir a vontade de comprar algo por impulso, espere um dia antes de decidir. A pausa não serve para proibir compras, mas para separar uma vontade momentânea de uma escolha que realmente cabe no seu orçamento.
Como funciona a regra das 24 horas
O método pode ser aplicado em cinco etapas:
- Identifique a compra não planejada.
- Anote o produto, o preço e o motivo da vontade.
- Espere 24 horas sem concluir a compra.
- Revise seu orçamento e suas prioridades.
- Decida com calma se ainda vale a pena comprar.
A ideia é criar uma pequena barreira entre o impulso e o pagamento. Para compras de valor mais alto, você pode ampliar o prazo para 48 ou 72 horas.
Passo a passo para aplicar no dia a dia
1. Pare antes de pagar
Se a compra não estava planejada, não finalize imediatamente. Em uma loja online, feche a página ou deixe o item salvo. Em uma loja física, anote o nome do produto e saia sem levar.
2. Registre o que chamou sua atenção
Anote:
- produto;
- preço;
- onde você encontrou;
- por que quer comprar;
- se existe uma necessidade concreta.
Esse registro ajuda a comparar a vontade inicial com a decisão do dia seguinte.
3. Espere o prazo combinado
Durante as 24 horas, evite voltar repetidamente ao anúncio ou à página do produto. O objetivo é avaliar a compra fora do momento de maior entusiasmo.
4. Faça quatro perguntas
Depois do prazo, pergunte:
- Ainda quero esse produto?
- Ele cabe no orçamento deste mês?
- Comprar agora atrasa alguma meta financeira?
- Já tenho algo que cumpre a mesma função?
Se a resposta continuar favorável, a compra pode fazer sentido. Se a vontade desaparecer, você evitou um gasto que provavelmente não era prioritário.
Três exemplos hipotéticos
Exemplo 1: acessório de R$ 89
Você vê um acessório de R$ 89 em uma rede social e pensa em comprar na hora. Em vez disso, registra o produto e espera um dia. No dia seguinte, percebe que já possui um item semelhante e decide não comprar.
Exemplo 2: fone de ouvido de R$ 199
Você encontra um fone por R$ 199. Após esperar 24 horas, compara preços e percebe que não precisa substituir o atual naquele momento. A decisão deixa de ser automática.
Exemplo 3: item de R$ 1.200
Para uma compra hipotética de R$ 1.200, 24 horas podem ser apenas o começo. Você pode ampliar a espera, conferir o orçamento, comparar preços e avaliar se o gasto compromete sua reserva de emergência.
Os valores acima são apenas exemplos didáticos e não representam recomendação de compra.
Quando a regra pode ser especialmente útil
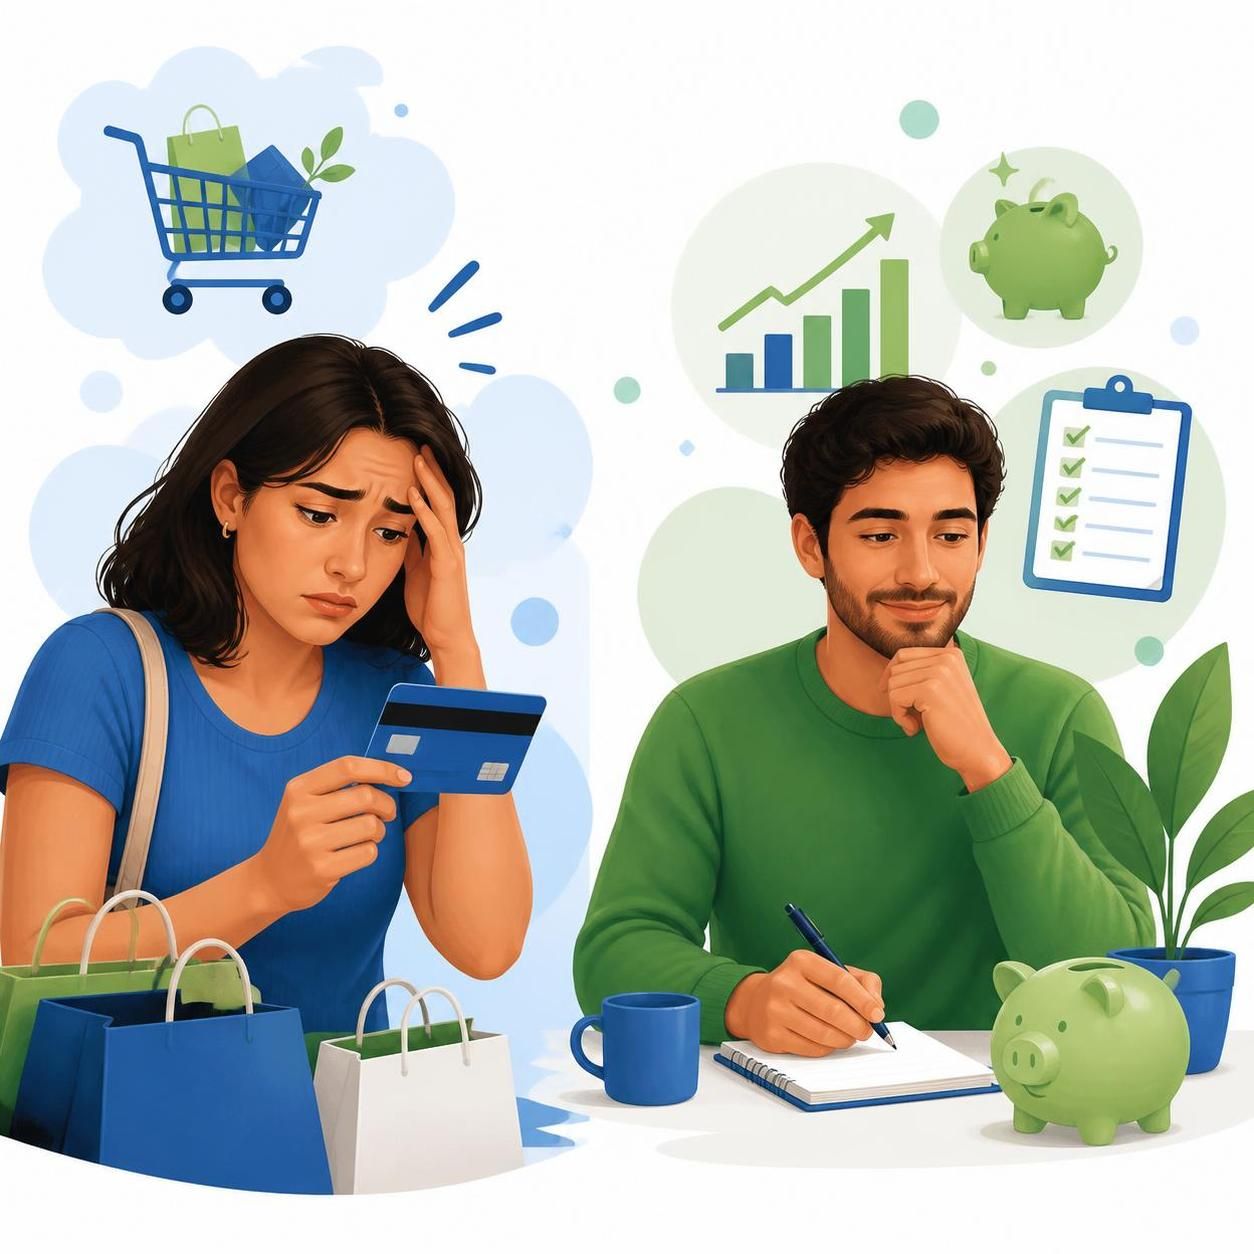
Ela costuma ser útil em situações como:
- compras motivadas por anúncios ou redes sociais;
- itens de conveniência que não estavam na lista;
- roupas, acessórios e eletrônicos não planejados;
- assinaturas que parecem baratas isoladamente;
- promoções que criam sensação de urgência.
Se o problema for o acúmulo de parcelas, vale também entender como funciona o cartão de crédito.
Quando não faz sentido esperar
A regra não deve atrasar necessidades reais ou urgentes. Medicamentos, reparos essenciais e itens básicos podem exigir uma decisão imediata.
Também não é necessário aplicar o método a uma despesa que já estava prevista no seu planejamento. Nesse caso, o mais importante é confirmar que o gasto continua dentro do orçamento.
Erros comuns
Tratar qualquer promoção como exceção
Uma oferta com prazo curto pode aumentar a sensação de urgência. Antes de abrir exceção, confira se você já pretendia comprar o item e se o preço realmente cabe no orçamento.
Usar a regra apenas para compras grandes
Pequenos gastos repetidos também podem pesar no mês. A técnica pode ser aplicada sempre que a compra não estava planejada.
Esperar 24 horas sem olhar o orçamento
A pausa ajuda, mas não substitui planejamento. Um orçamento familiar mostra quanto pode ser destinado a gastos livres sem comprometer contas e objetivos.
Transformar a técnica em proibição
O objetivo não é impedir toda compra por prazer. É decidir de forma consciente e compatível com suas prioridades.
Checklist antes de comprar
Antes de finalizar uma compra não planejada, confirme:
- Esperei pelo menos 24 horas?
- Ainda quero o produto depois da pausa?
- O valor cabe no orçamento?
- Comparei com outras opções?
- A compra não compromete contas essenciais?
- A compra não atrasa uma meta mais importante?
- Não estou usando a reserva de emergência para um gasto dispensável?
Se você ainda não definiu prioridades, veja como estruturar metas financeiras.
Como combinar a regra com sua organização financeira
A regra funciona melhor quando você já conhece seus limites mensais. Uma rotina simples é separar:
- despesas essenciais;
- metas financeiras;
- reserva para imprevistos;
- valor disponível para lazer e compras pessoais.
Assim, depois das 24 horas, você não precisa decidir apenas com base na vontade: pode conferir se existe espaço real no orçamento.
Para organizar esse processo de forma mais ampla, consulte o guia de organização financeira.
Perguntas frequentes
A regra das 24 horas funciona para compras online?
Sim. Salve o item ou anote o link e deixe a decisão para o dia seguinte. O princípio é criar um intervalo entre a vontade e o pagamento.
Posso esperar mais de 24 horas?
Sim. Para compras de maior impacto financeiro, 48 ou 72 horas podem ser mais adequadas.
Preciso usar a regra para toda compra?
Não. Ela é mais útil para compras não planejadas. Gastos essenciais ou previamente previstos seguem outra lógica.
E se a promoção acabar durante a espera?
Você pode perder aquela oferta específica. Por isso, compare a economia prometida com o risco de comprar algo que não precisava. Não existe uma resposta universal.
A técnica substitui um orçamento?
Não. Ela é uma ferramenta de decisão. Um orçamento continua sendo necessário para saber quanto você pode gastar sem comprometer outras prioridades.
Conclusão
A regra das 24 horas cria uma pausa simples entre o impulso e a compra. O método não exige planilha, aplicativo ou fórmula: basta registrar a vontade, esperar e revisar a decisão com o orçamento em mente.
Na próxima compra não planejada, experimente adiar a decisão por um dia. O resultado pode ser comprar com mais convicção — ou perceber que o gasto não era tão importante quanto parecia.
Este conteúdo é educacional e não constitui recomendação individual de crédito, investimento ou compra.