Método 50/30/20: como organizar o orçamento pessoal na prática
Aprenda a aplicar o método 50/30/20 no orçamento pessoal: como dividir renda líquida em necessidades, desejos e metas, com exemplo prático e adaptações para rendas baixas.
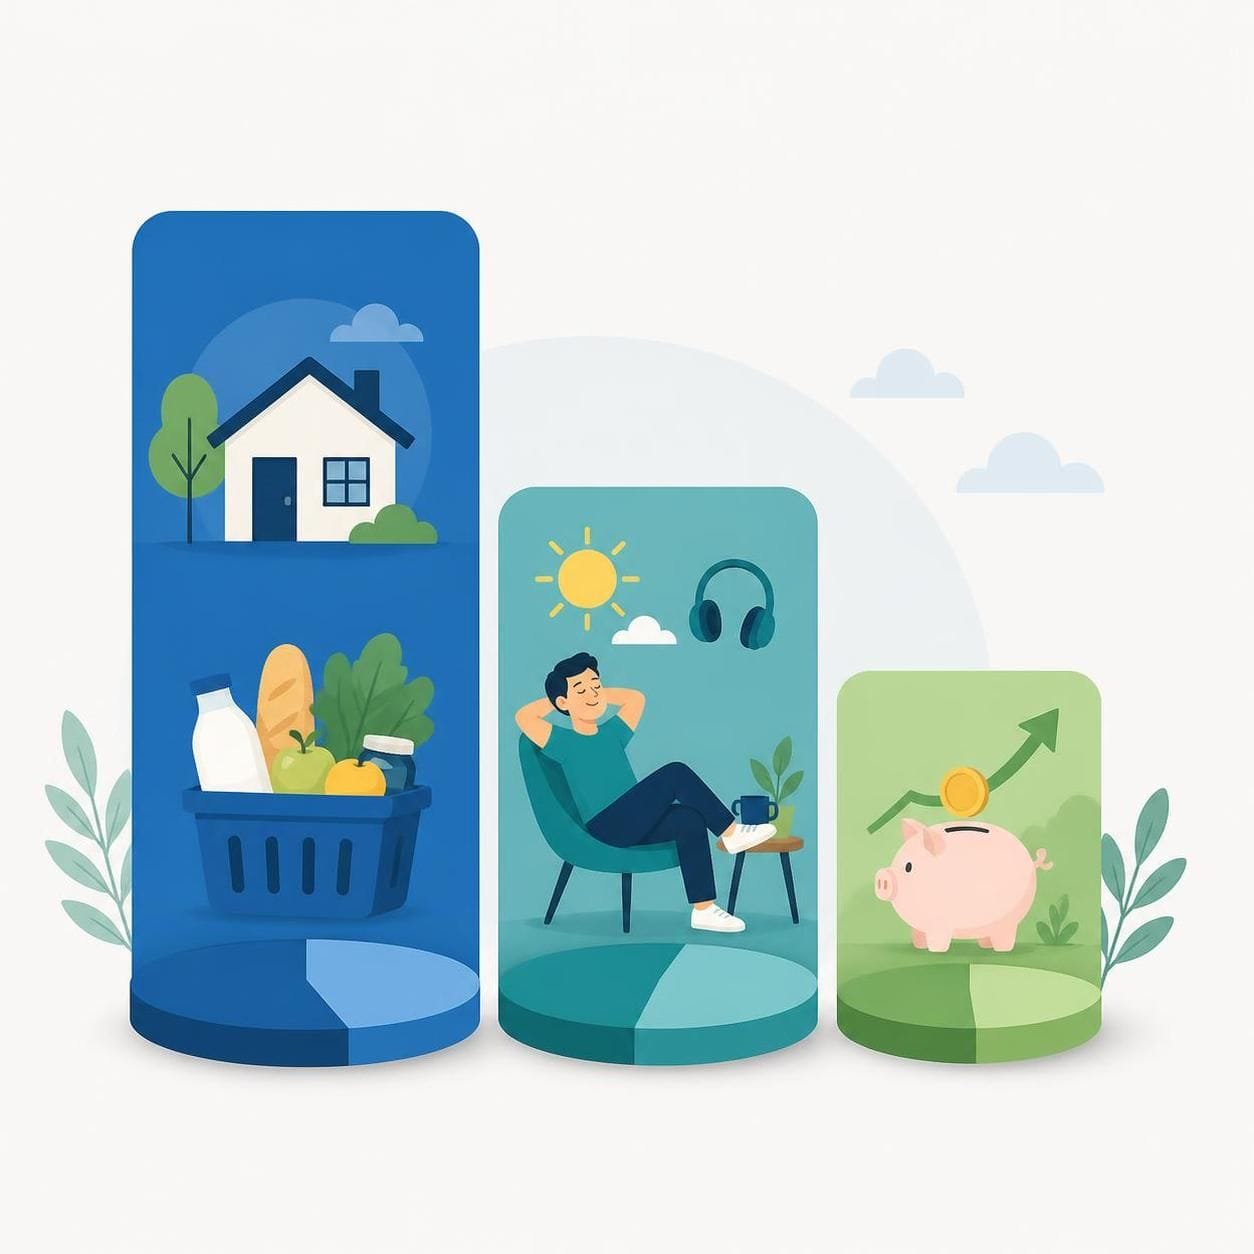
Organizar o orçamento pessoal fica mais simples quando existe um ponto de partida claro. O método 50/30/20 propõe dividir sua renda líquida mensal em três partes: 50% para necessidades essenciais, 30% para desejos e 20% para metas financeiras, como poupança, investimentos ou quitação de dívidas. Neste artigo, você vai ver como executar essa divisão passo a passo, com um exemplo numérico hipotético, e como adaptar os percentuais quando a realidade não permite seguir a divisão original.
Importante: o método 50/30/20 é uma heurística educacional de organização orçamentária. Não é lei, regra regulatória nem recomendação universal de investimento. Os exemplos numéricos são hipotéticos e não constituem recomendação de investimento nem promessa de rentabilidade.
O que é o método 50/30/20
O método 50/30/20 é um modelo simplificado de gestão do orçamento pessoal que propõe dividir a renda líquida mensal em três partes:
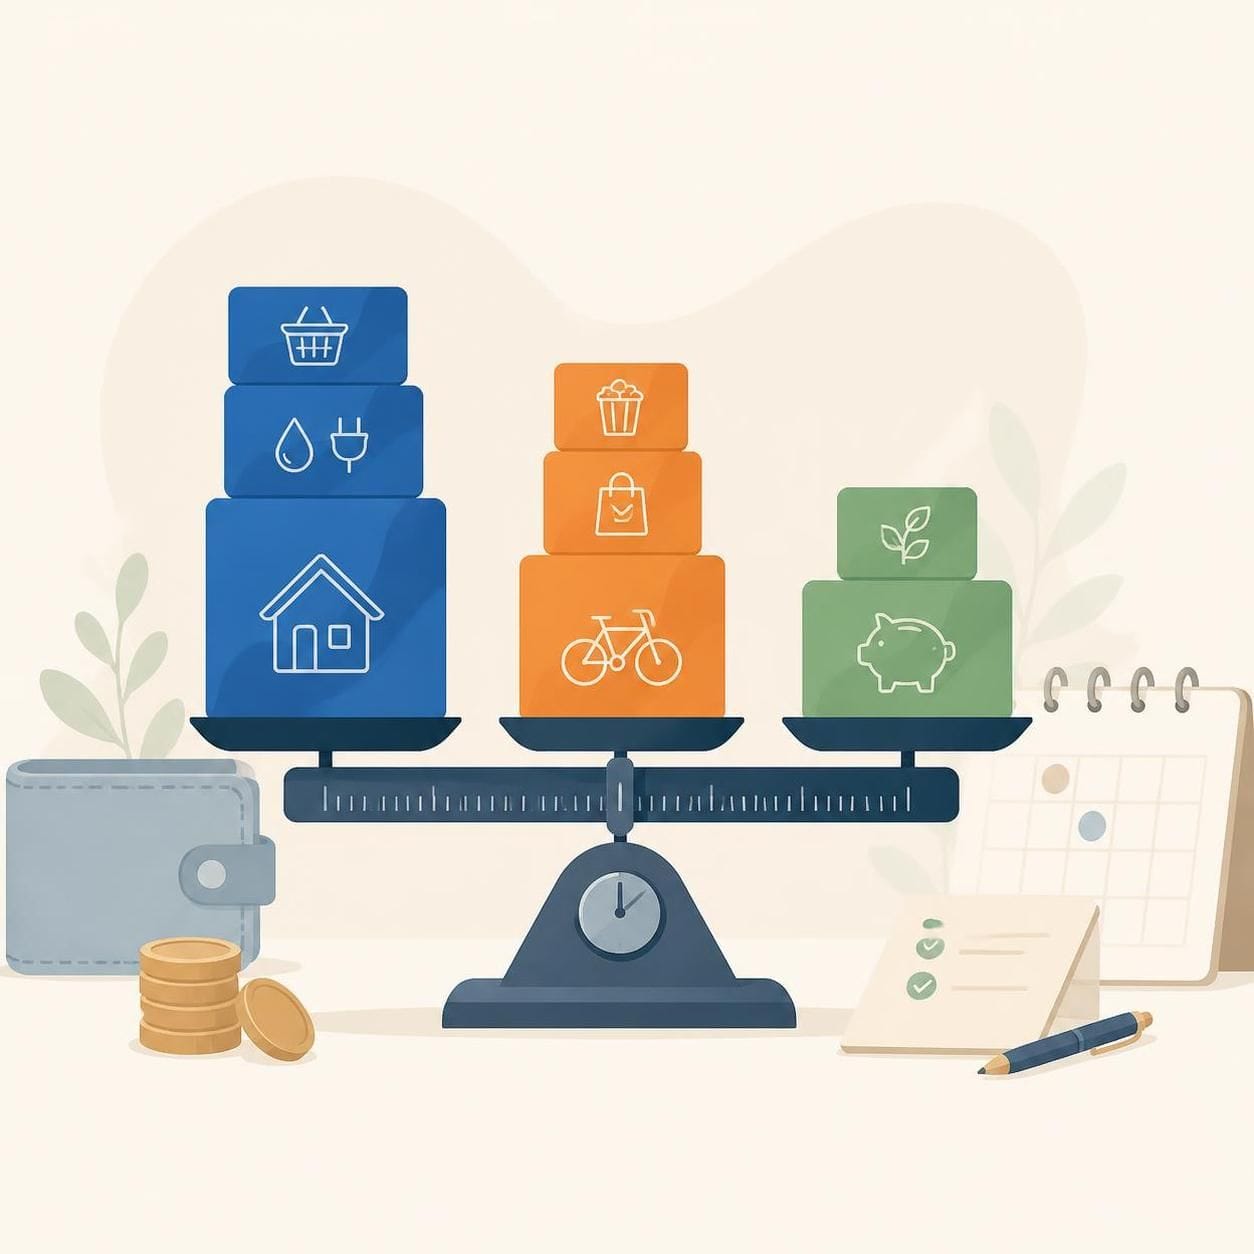
- 50% — necessidades: gastos essenciais, como moradia, contas de luz e água, alimentação, transporte e saúde;
- 30% — desejos: gastos de estilo de vida não essenciais, como delivery, streaming, lazer e compras por impulso;
- 20% — metas financeiras: poupança, investimentos ou quitação de dívidas.
Um ponto essencial: os percentuais incidem sobre a renda líquida (o que sobra depois dos descontos, como INSS e impostos), e não sobre a renda bruta. Se você quiser aprofundar a organização geral das contas da casa, o artigo sobre orçamento familiar cobre a visão completa; aqui, o foco é a execução prática da divisão 50/30/20.
Como classificar cada gasto: o critério da essencialidade
A dúvida mais comum na hora de aplicar o método é decidir o que é "necessidade" e o que é "desejo". Um critério prático é o da essencialidade: se você pode viver sem aquele item ou serviço por um mês sem sofrer danos graves à rotina básica, ele provavelmente pertence à categoria dos 30% (desejos).
Alguns exemplos de classificação:
| Gasto | Categoria | Por quê |
|---|---|---|
| Aluguel | Necessidade (50%) | Sem moradia, a rotina básica é comprometida |
| Supermercado | Necessidade (50%) | Alimentação é essencial |
| Transporte para o trabalho | Necessidade (50%) | Sustenta a geração de renda |
| Streaming | Desejo (30%) | Dá para viver um mês sem |
| Delivery de comida | Desejo (30%) | A alimentação essencial já está no mercado |
| Academia | Depende | Se for exigência de saúde, tende a necessidade; se for lazer, desejo |
| Roupas do dia a dia | Necessidade (50%) | Vestuário básico é essencial |
| Roupas de moda/estação | Desejo (30%) | Não compromete a rotina básica |
Há categorias ambíguas — academia, roupas, plano de celular — que podem variar conforme a sua rotina. O que importa é aplicar um critério consistente e registrar a decisão, para que o orçamento seja comparável mês a mês.
Passo a passo para executar a divisão
- Calcule sua renda líquida mensal. Some tudo que entra de fato na conta após descontos. Se sua renda varia (autônomo, freelancer), use uma média dos últimos meses para não basear o orçamento no melhor cenário.
- Liste todos os gastos do mês. Use extrato, fatura do cartão e comprovantes. O passo a passo de revisar o extrato bancário ajuda nessa etapa.
- Classifique cada gasto em necessidade, desejo ou meta, usando o critério da essencialidade.
- Compare com os percentuais-alvo. Multiplique sua renda líquida por 0,50, 0,30 e 0,20 e veja onde você está acima ou abaixo.
- Ajuste. Se os desejos estourarem os 30%, corte antes de mexer nas necessidades. Se as necessidades ultrapassarem 50%, veja a seção de adaptação abaixo.
Exemplo hipotético: renda líquida de R$ 3.200
Suponha uma pessoa com renda líquida de R$ 3.200 por mês. Aplicando a divisão original:
| Categoria | Percentual | Valor (R$) | Exemplos de gastos |
|---|---|---|---|
| Necessidades | 50% | 1.600 | Aluguel, contas, mercado, transporte, saúde |
| Desejos | 30% | 960 | Delivery, streaming, lazer, compras não essenciais |
| Metas financeiras | 20% | 640 | Reserva de emergência, investimentos, quitação de dívidas |
Esse é um exemplo hipotético, criado apenas para ilustrar o cálculo. Não constitui recomendação de investimento nem promessa de rentabilidade. Se os 20% forem destinados a começar uma reserva, o artigo sobre quanto guardar na reserva de emergência ajuda a definir o valor-alvo; e se a prioridade for começar a investir, o guia de como começar a investir mostra os primeiros passos.
Quando os 50% não cabem: adaptação para rendas baixas
Aqui está o limite mais importante do método: para rendas baixas, ou situações com dependentes ou dívidas elevadas, os gastos essenciais podem ultrapassar 50% da renda. Nesse caso, forçar a divisão original só gera frustração — o método não considera contextos muito diferentes, como famílias com dependentes, dívidas altas ou renda insuficiente.
O caminho recomendado é adaptar os percentuais em vez de abandonar o orçamento. Uma alternativa citada pela Serasa é a divisão 70-20-10 (70% necessidades, 20% desejos, 10% metas). O princípio continua o mesmo: separar essenciais de não essenciais e reservar alguma parcela — mesmo que pequena — para metas financeiras. Guardar pouco ainda é melhor que não guardar nada, e o artigo sobre como investir 100 reais por mês mostra que o valor inicial importa menos que a constância.
Se o problema for dívida, a prioridade dos 20% (ou da parcela adaptada) tende a ser a quitação; o guia de como sair das dívidas ganhando pouco detalha essa estratégia.
Erros comuns ao aplicar o 50/30/20
- Calcular sobre a renda bruta. Os percentuais valem sobre a renda líquida; usar a bruta infla o orçamento.
- Tratar o método como regra rígida. Fontes de referência em finanças pessoais, como a Serasa e o Exame, tratam a divisão como um guia inicial a ser adaptado, não um padrão obrigatório.
- Classificar desejos como necessidades. Se você pode viver sem o item por um mês sem prejuízo grave, tende a ser desejo.
- Ignorar meses atípicos. Despesas sazonais, como IPVA, presentes e férias, distorcem a divisão; o artigo sobre despesas sazonais mostra como provisioná-las.
- Desistir na primeira tentativa. O primeiro mês serve de diagnóstico; os ajustes vêm depois.
FAQ
O método 50/30/20 é uma regra oficial? Não. É uma heurística educacional de organização orçamentária, popularizada como referência nos EUA. Não é lei, regra regulatória nem recomendação universal de investimento.
Funciona para quem ganha pouco? Pode não caber. Para rendas baixas, com dependentes ou dívidas elevadas, os gastos essenciais frequentemente ultrapassam 50% da renda. Nesse caso, adapte os percentuais (por exemplo, 70-20-10) em vez de forçar a divisão original.
Os 20% podem ser usados para pagar dívidas? Sim. A categoria de metas financeiras inclui poupança, investimentos ou quitação de dívidas — priorizar a dívida costuma fazer sentido quando os juros são altos.
Qual a diferença para um orçamento familiar? O orçamento familiar cobre a organização completa das contas da casa, com todas as receitas e despesas. O 50/30/20 é uma técnica específica de divisão da renda líquida em três blocos — uma ferramenta dentro do orçamento, não um substituto dele.
Preciso seguir exatamente 50%, 30% e 20%? Não. Os percentuais são um ponto de partida e devem ser ajustados à sua realidade financeira.
Conclusão
O método 50/30/20 é útil porque dá um ponto de partida simples e escaneável: metade da renda líquida para o essencial, 30% para o que você gosta e 20% para o seu futuro. O valor real, porém, está em adaptá-lo: use o critério da essencialidade para classificar gastos, calcule sobre a renda líquida, e ajuste os percentuais quando as necessidades ultrapassarem 50% — o que é comum em rendas baixas ou com dependentes. Comece com um mês de diagnóstico, compare com os percentuais (originais ou adaptados) e revise a divisão periodicamente. Organização orçamentária é processo, não fórmula fixa.
Este conteúdo é educativo e não constitui recomendação individual de investimento.
Leitura complementar
Para aprofundar planejamento e controle do orçamento, consulte Banco Central — cidadania financeira. O método 50/30/20 é uma orientação educativa, não uma norma oficial do Banco Central.