Como funciona consórcio: taxas, contemplação e cuidados antes de contratar
Entenda como funciona o consórcio: fundo comum, taxa de administração, contemplação por sorteio ou lance e os cuidados essenciais antes de assinar o contrato.
O consórcio é uma compra planejada por autofinanciamento coletivo, fiscalizada pelo Banco Central: um grupo de pessoas paga parcelas mensais que formam um fundo comum, e periodicamente alguns participantes são contemplados e recebem o direito de usar o crédito para adquirir o bem ou serviço contratado. Diferente do financiamento, você não recebe o dinheiro na assinatura do contrato — a contemplação pode demorar, e é justamente por isso que entender as regras antes de contratar faz tanta diferença.
Neste guia, você vai entender como funciona o consórcio na prática, o que compõe a parcela, como funciona a contemplação por sorteio e por lance e quais cuidados tomar antes de assinar o contrato.
O que é consórcio e como ele funciona
O consórcio é um sistema de autofinanciamento: todos os participantes do grupo contribuem com o pagamento de parcelas que formam um fundo comum. Como o recurso vem dos próprios consorciados, a modalidade é chamada de autofinanciamento.
O sistema é regulado e fiscalizado pelo Banco Central, que autoriza as administradoras a operar grupos de consórcio. Na prática, o funcionamento segue este ciclo:
- Adesão: você escolhe o valor do crédito (o bem ou serviço pretendido), o prazo e assina o contrato.
- Pagamento das parcelas: todos os integrantes do grupo pagam mensalidades que alimentam o fundo comum.
- Assembleias: periodicamente (geralmente mensal), a administradora realiza assembleias em que ocorrem os sorteios e a análise dos lances.
- Contemplação: o consorciado contemplado recebe o direito de usar o crédito para comprar o bem.
- Continuidade: quem ainda não foi contemplado segue pagando as parcelas até ser contemplado ou até o fim do grupo.
O que compõe a parcela do consórcio
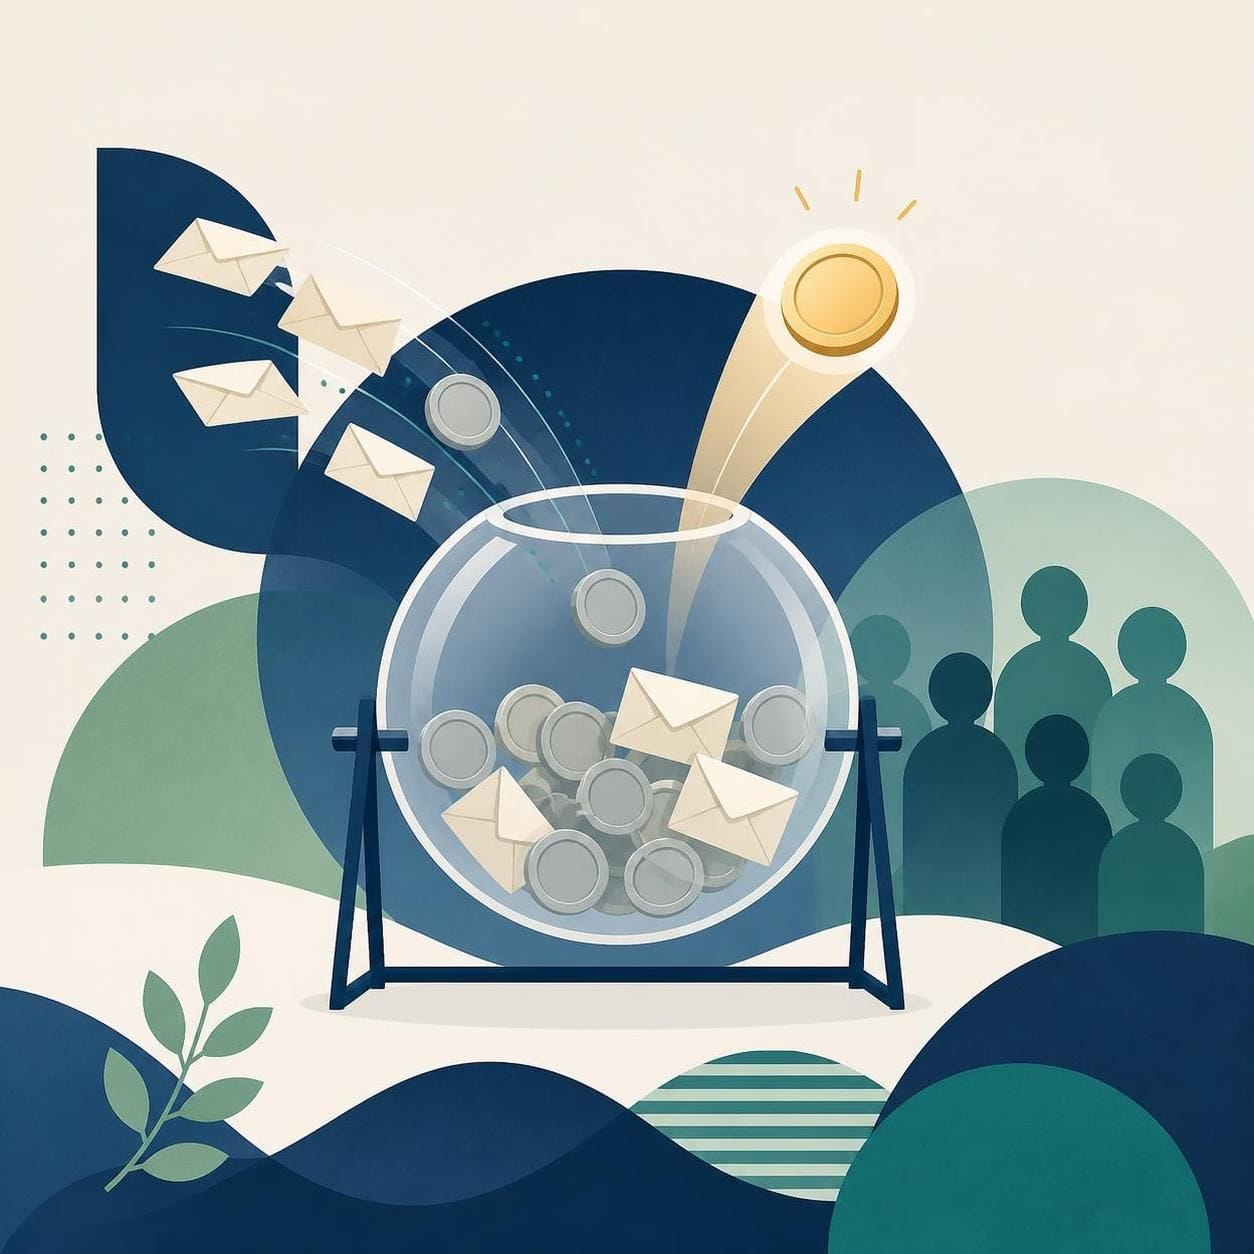
A parcela do consórcio costuma reunir mais do que apenas o fundo comum. Os componentes típicos são:
| Componente | O que é | Observação |
|---|---|---|
| Fundo comum | Parte da parcela que forma o "bolo" usado para contemplar os consorciados | Base do sistema de autofinanciamento |
| Taxa de administração | Remuneração da administradora pelo serviço | Pode ser diluída ao longo do prazo ou concentrada no início |
| Fundo de reserva | Colchão para garantir o funcionamento do grupo em caso de inadimplência | Nem todo grupo cobra |
| Seguro | Cobertura contratada, quando prevista | Obrigações decorrentes devem constar no contrato |
Esses itens devem estar discriminados no contrato — a administradora é obrigada a informar a taxa de administração, a eventual existência de fundo de reserva e as obrigações financeiras decorrentes de seguros. Não existe um percentual "padrão" de taxa de administração: o que vale é comparar o custo total entre administradoras e ler com atenção o que está escrito no contrato.
Como funciona a contemplação
A contemplação é o momento em que o consorciado recebe o direito de usar o crédito. Ela acontece por sorteio ou por lance, conforme as regras previstas no contrato de adesão.
Sorteio
Em cada assembleia, um ou mais consorciados são sorteados. As condições para concorrer ao sorteio e a forma de realizá-lo devem estar descritas no contrato.
Lance
No lance, o consorciado oferece um pagamento antecipado (parte do crédito ou percentual da parcela) para aumentar a chance de ser contemplado. As regras da contemplação por lance — quem pode ofertar, como se calcula o vencedor e o que acontece com o valor ofertado — também devem constar do contrato.
Ponto essencial: o consórcio não garante prazo de contemplação. A aquisição do bem pode demorar mais do que em um financiamento tradicional, e ninguém pode prometer uma data de contemplação.
Consórcio x financiamento x poupar por conta própria
| Critério | Consórcio | Financiamento | Poupar por conta própria |
|---|---|---|---|
| Quando usa o recurso | Só após a contemplação | Imediatamente | Quando juntar o valor |
| Custo | Taxa de administração (+ fundo de reserva/seguro, se houver) | Juros, geralmente mais altos | Sem custo financeiro, mas sujeito à disciplina |
| Previsibilidade de prazo | Baixa — depende de sorteio/lance | Alta — prazo contratado | Depende da sua capacidade de poupança |
| Risco de inadimplência | Pode levar à exclusão e à restituição com descontos | Bem pode ser retomado | Nenhum além do próprio orçamento |
O consórcio tende a fazer mais sentido para quem tem objetivo de médio/longo prazo e não tem pressa de adquirir o bem. Se o objetivo é comprar logo, um financiamento (com juros) ou um plano de poupança estruturado podem ser mais adequados — vale a leitura do guia sobre como começar a investir e do artigo sobre reserva de emergência antes de assumir uma parcela de longo prazo.
Cuidados antes de contratar um consórcio
Antes de assinar, verifique no contrato — por escrito:
- Regras de contemplação: como funcionam sorteio e lance no seu grupo.
- Garantias exigidas: o que a administradora pede quando você é contemplado.
- Condições de cancelamento e restituição: em caso de desistência ou exclusão, a devolução dos valores pagos pode sofrer descontos — confira as condições no contrato.
- Custo total: taxa de administração, fundo de reserva e seguro, somados ao longo de todo o prazo.
- Reajustes: entenda como o valor do crédito e das parcelas pode ser atualizado.
E um ponto que resume tudo: promessas verbais não valem. Todos os direitos e obrigações do consorciado precisam estar descritos no contrato. Se o vendedor prometeu algo que não está no papel, desconfie.
Também vale encaixar a parcela no seu orçamento com folga: um compromisso de longo prazo sem margem no planejamento aumenta o risco de exclusão do grupo. Os guias sobre orçamento familiar e metas financeiras ajudam a dimensionar se a parcela cabe na sua realidade.
Erros comuns com consórcio
- Contratar sem ler o contrato, confiando apenas no que o vendedor falou.
- Ignorar os descontos na restituição ao desistir e assumir que receberá tudo de volta.
- Escolher prazo muito longo só para reduzir a parcela, sem perceber o custo total da taxa de administração.
- Usar lance sem planejamento, comprometendo a reserva financeira para tentar antecipar a contemplação.
- Tratar consórcio como investimento: ele não rende dinheiro; é uma ferramenta de compra planejada.
FAQ
Consórcio vale a pena? Depende do seu objetivo e do seu prazo. Para quem não tem pressa e quer disciplina para uma compra futura, pode fazer sentido. Para quem precisa do bem imediatamente, financiamento ou poupança planejada costumam ser mais adequados.
O que acontece se eu desistir do consórcio? Você pode pedir o cancelamento, mas a restituição dos valores pagos pode sofrer descontos, conforme as condições previstas no contrato. Leia essa cláusula antes de assinar.
Posso ser contemplado no primeiro mês? É possível, por sorteio ou lance, mas não há garantia: a contemplação depende das regras do grupo e da concorrência em cada assembleia.
A taxa de administração tem limite definido? Não há um percentual único definido em norma. O que a regulação exige é que a taxa e os demais componentes estejam discriminados no contrato — compare o custo total entre administradoras.
O consórcio é regulado pelo Banco Central? Sim. O sistema de consórcios é regulado e fiscalizado pelo Banco Central, que autoriza as administradoras a operar.
Conclusão
O consórcio é uma ferramenta legítima de compra planejada: um grupo se autofinancia, o Banco Central fiscaliza o sistema e a contemplação — por sorteio ou lance — libera o crédito. O ponto de virada está na leitura do contrato: componentes da parcela, regras de contemplação, garantias e condições de restituição (com possíveis descontos) devem estar todos por escrito. Se você tem prazo flexível e disciplina para um compromisso de longo prazo, o consórcio pode se encaixar; se precisa do bem agora, avalie alternativas antes de assinar.
Este conteúdo é educativo e não constitui recomendação de investimento nem indicação de administradora. Consórcio não garante prazo de contemplação: a aquisição do bem pode demorar mais do que em um financiamento.
Fontes institucionais para consulta
Consulte a Banco Central — regras dos consórcios para conferir normas e informações institucionais atualizadas. Dados, prazos e condições do artigo devem ser confrontados com as regras vigentes antes de tomar decisões.