Como saber se abriram uma conta bancária no seu CPF: consulte o relatório CCS no Registrato
Emita gratuitamente o relatório CCS pelo Registrato e veja todos os bancos com conta ou investimento no seu CPF. Passo a passo e o que fazer em caso de conta desconhecida.
Resposta curta: você pode descobrir se abriram uma conta bancária no seu CPF emitindo gratuitamente o relatório CCS (Cadastro de Clientes do Sistema Financeiro) pelo Registrato, no site ou aplicativo do Banco Central. O CCS lista todos os bancos e instituições em que você tem ou teve conta, investimento ou outro relacionamento, com datas de início e, quando houver, de fim. Se aparecer um relacionamento que você não reconhece, procure a instituição e, se quiser, registre reclamação pelo canal oficial do BC.
Fraudes com uso de CPF para abrir contas acontecem, e muitas vítimas só descobrem anos depois — ao tentar crédito, por exemplo. Por isso, conferir periodicamente o CCS é uma forma simples de se proteger. Este artigo explica o que o relatório mostra (e o que ele não mostra), como emitir passo a passo e o que fazer se você encontrar uma conta desconhecida.
Este artigo é conteúdo educacional e não constitui recomendação individual de investimento.
O que é o relatório CCS
O CCS (Cadastro de Clientes do Sistema Financeiro) é um relatório que mostra em quais bancos e instituições você tem ou teve conta, investimento ou outro tipo de relacionamento, incluindo a data de início e, se houver, a data de fim de cada relacionamento.
Em termos práticos: se alguém usou seu CPF para abrir uma conta em algum banco, esse relacionamento deve aparecer no seu CCS — mesmo que você nunca tenha pisado na agência.
O que o CCS NÃO mostra
É importante ter expectativa correta sobre o relatório. O CCS não exibe:
- números de agência e conta;
- dados cadastrais;
- saldos;
- movimentações.
Ou seja, ele responde à pergunta "onde existe (ou existiu) um relacionamento no meu nome?", mas não detalha o que aconteceu dentro dessas contas. Para ver extratos e movimentações, você precisa procurar diretamente a instituição.
Qual o alcance temporal do relatório
O CCS cobre relacionamentos iniciados a partir de 1º de janeiro de 2001 — ou anteriores a essa data, desde que não tenham sido encerrados até 31 de dezembro de 2000. Relacionamentos muito antigos e já encerrados antes disso podem não aparecer.
Para que serve conferir o CCS
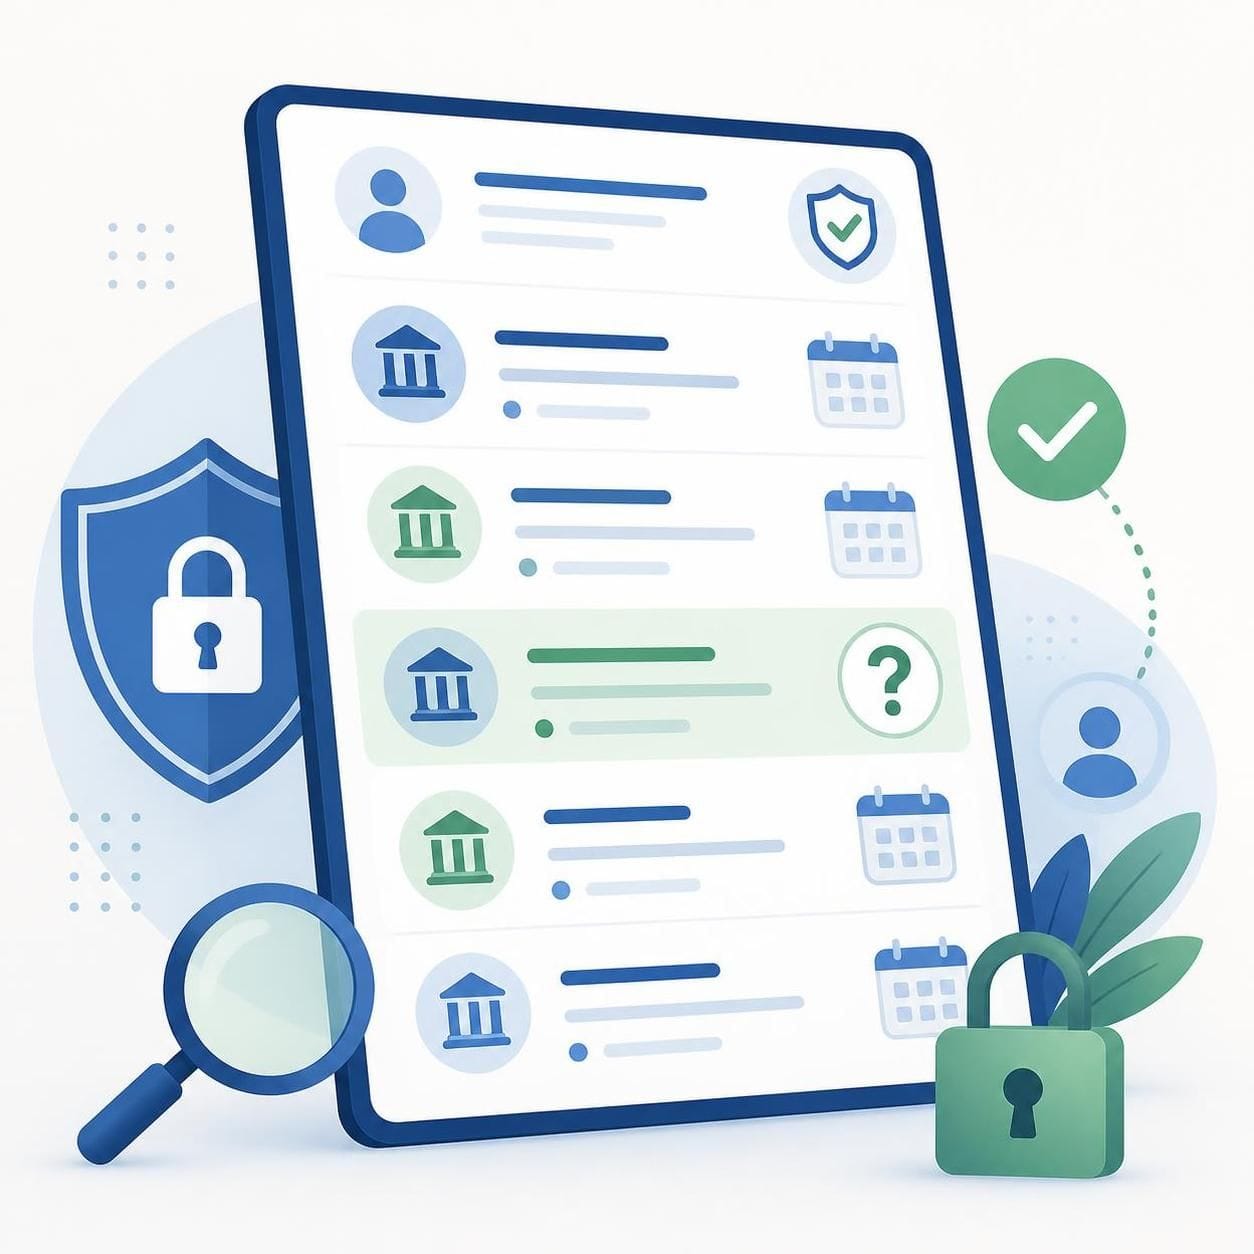
Os usos principais são:
- Conferir seus próprios relacionamentos bancários — ter um panorama de onde você tem ou teve contas e investimentos;
- Verificar uso indevido do seu CPF — identificar contas abertas por terceiros sem seu conhecimento;
- Pesquisa de contas de pessoa falecida — útil para inventário, por quem é autorizado pelo titular (neste caso, pelos herdeiros/representantes legais).
O foco deste artigo é o segundo caso: descobrir se abriram conta no seu CPF sem que você saiba.
Como emitir o relatório CCS passo a passo
O relatório pode ser emitido gratuitamente por três caminhos:
| Canal | Como funciona | Observações |
|---|---|---|
| Registrato (Meu BC) | Acesso online pelo site/aplicativo do Banco Central | Atendimento imediato; exige Conta gov.br nível prata ou ouro com verificação em duas etapas |
| Pedido de Informação | Solicitação pelos canais indicados na página do serviço | Sem prazo estimado informado |
| Correspondência | Solicitação por carta, conforme orientação oficial | Sem prazo estimado informado |
Passo a passo pelo Registrato (forma mais rápida)
- Acesse o Registrato pelo site ou app do Banco Central (Meu BC);
- Faça login com sua Conta gov.br nível prata ou ouro, com verificação em duas etapas ativada;
- Solicite o relatório CCS (Cadastro de Clientes do Sistema Financeiro);
- Receba e leia o relatório, conferindo cada instituição listada.
Dois pontos de atenção:
- Sigilo: o relatório é sigiloso e só pode ser solicitado pelo titular — ou por alguém autorizado por ele. Ninguém pode consultar o CCS de outra pessoa sem autorização.
- Nível da conta gov.br: se sua conta for bronze, você precisará elevar para prata ou ouro antes de acessar o serviço.
Encontrei uma conta que não reconheço. E agora?
Se o relatório mostrar um relacionamento bancário que você não reconhece, o caminho recomendado é:
- Procure primeiro a instituição apontada no relatório, pelos canais oficiais de atendimento (SAC e ouvidoria). É ela quem tem os detalhes do relacionamento e pode esclarecer como ele foi aberto;
- Se não houver solução, registre reclamação pelo canal oficial do Banco Central, no serviço "Registrar reclamação contra instituição supervisionada pelo BC". O registro pode ser feito pela internet, por telefone ou por correspondência, conforme as orientações da página oficial do serviço. Esse canal também exige Conta gov.br nível prata ou ouro com verificação em duas etapas;
- Aguarde a resposta da instituição: o prazo de resposta é definido pela regulamentação vigente; confira as informações atualizadas na página oficial do serviço de reclamações do BC.
Algumas limitações que vale conhecer antes:
- O Banco Central não interfere em relações contratuais individuais — a reclamação é encaminhada e cobrada junto à instituição, mas quem responde é ela;
- A reclamação não é garantia de solução; por isso, vale acionar também o SAC, a ouvidoria da instituição e, se necessário, o Procon.
Riscos e limitações do CCS como ferramenta de proteção
- O relatório mostra onde há relacionamento, mas não o conteúdo das contas (saldo, movimentação, dados cadastrais);
- Relacionamentos encerrados antes de 2001 podem não aparecer;
- A emissão exige conta gov.br prata/ouro com verificação em duas etapas — quem não tem esse nível precisa resolver isso antes;
- Encontrar uma conta desconhecida no CCS é um indício de possível fraude, mas o esclarecimento depende da instituição; o registro no BC é um canal de cobrança, não uma solução automática.
Erros comuns
- Achar que o CCS mostra saldo ou extrato: ele não mostra; para isso, procure o banco;
- Deixar para conferir só quando o crédito é negado: conferir periodicamente ajuda a identificar problemas mais cedo;
- Registrar reclamação no BC antes de procurar a instituição: o caminho recomendado é primeiro buscar esclarecimento no SAC/ouvidoria do banco;
- Tentar consultar o CCS de outra pessoa sem autorização: o relatório é sigiloso.
FAQ
O relatório CCS é pago? Não. O serviço é gratuito para o cidadão.
Preciso pagar ou ter conta em banco específico para emitir? Não. Basta ter Conta gov.br nível prata ou ouro, com verificação em duas etapas, e acessar o Registrato (Meu BC).
O CCS mostra quanto tenho em cada banco? Não. O relatório não exibe saldos, movimentações, números de agência/conta nem dados cadastrais.
Consigo ver contas abertas antes de 2001? Somente relacionamentos iniciados a partir de 1º/1/2001 — ou anteriores, se não encerrados até 31/12/2000.
Alguém pode consultar meu CCS por mim? Somente com sua autorização; o relatório é sigiloso.
Encontrei uma conta desconhecida. O BC resolve para mim? O BC não interfere em casos individuais. Procure a instituição (SAC/ouvidoria) e, se quiser, registre reclamação pelo canal oficial. Se necessário, acione o Procon.
Conclusão
Se você quer saber se abriram uma conta bancária no seu CPF, o caminho oficial e gratuito é emitir o relatório CCS pelo Registrato (Meu BC), com Conta gov.br nível prata ou ouro e verificação em duas etapas. O relatório lista todos os bancos e instituições em que você tem ou teve relacionamento, com datas — embora não mostre saldos nem movimentações. Encontrou algo que não reconhece? Procure a instituição e, se precisar, registre reclamação pelo canal do Banco Central, sabendo que a resposta vem da própria instituição. Conferir o CCS de tempos em tempos é um hábito simples de proteção do seu nome e do seu CPF.
Artigos relacionados
- Como revisar seu extrato bancário passo a passo
- Score de crédito: como funciona
- Como organizar comprovantes financeiros
- Guia completo de organização financeira
Fontes oficiais (verificadas em 09/10/2026; regras de canais, prazos e requisitos gov.br podem mudar):
- gov.br — Gerar relatório de contas e investimentos (CCS): https://www.gov.br/pt-br/servicos/gerar-relatorio-de-contas-e-investimentos-ccs
- gov.br — Registrar reclamação contra instituição supervisionada pelo Banco Central: https://www.gov.br/pt-br/servicos/registrar-reclamacao-contra-instituicao-supervisionada-pelo-banco-central
O Banco Central não interfere em relações contratuais individuais; procure SAC, ouvidoria da instituição ou Procon.