Juros Compostos: Como Funcionam e Por Que Fazem Tanta Diferença no Seu Dinheiro
Juros compostos são juros calculados não apenas sobre o valor inicial, mas também sobre os rendimentos ou encargos já acumulados. Em outras palavras: é o efeito de “juros sobre juros”. Esse mecanismo ajuda a explicar tanto o crescimento de investimentos de longo prazo quanto a aceleração de dívidas quando elas permanecem em aberto. Neste artigo, você vai entender como os juros compostos funcionam, qual é a diferença para os juros simples, como fazer o cálculo e por que o tempo pode amplificar t
Juros compostos são juros calculados não apenas sobre o valor inicial, mas também sobre os rendimentos ou encargos já acumulados. Em outras palavras: é o efeito de “juros sobre juros”. Esse mecanismo ajuda a explicar tanto o crescimento de investimentos de longo prazo quanto a aceleração de dívidas quando elas permanecem em aberto.
Neste artigo, você vai entender como os juros compostos funcionam, qual é a diferença para os juros simples, como fazer o cálculo e por que o tempo pode amplificar tanto os resultados.
Juros simples vs. juros compostos
A diferença entre os dois modelos está em onde os juros incidem:
- Juros simples: são calculados sempre sobre o capital inicial. Se você aplica R$ 1.000 a 1% ao mês em juros simples, o juro é de R$ 10 por mês.
- Juros compostos: são calculados sobre o saldo acumulado. No primeiro mês, 1% incide sobre R$ 1.000; no segundo, sobre R$ 1.010; no terceiro, sobre R$ 1.020,10 — e assim por diante.
No início, a diferença pode parecer pequena. Ao longo do tempo, porém, ela aumenta porque a base de cálculo também cresce.
A fórmula dos juros compostos
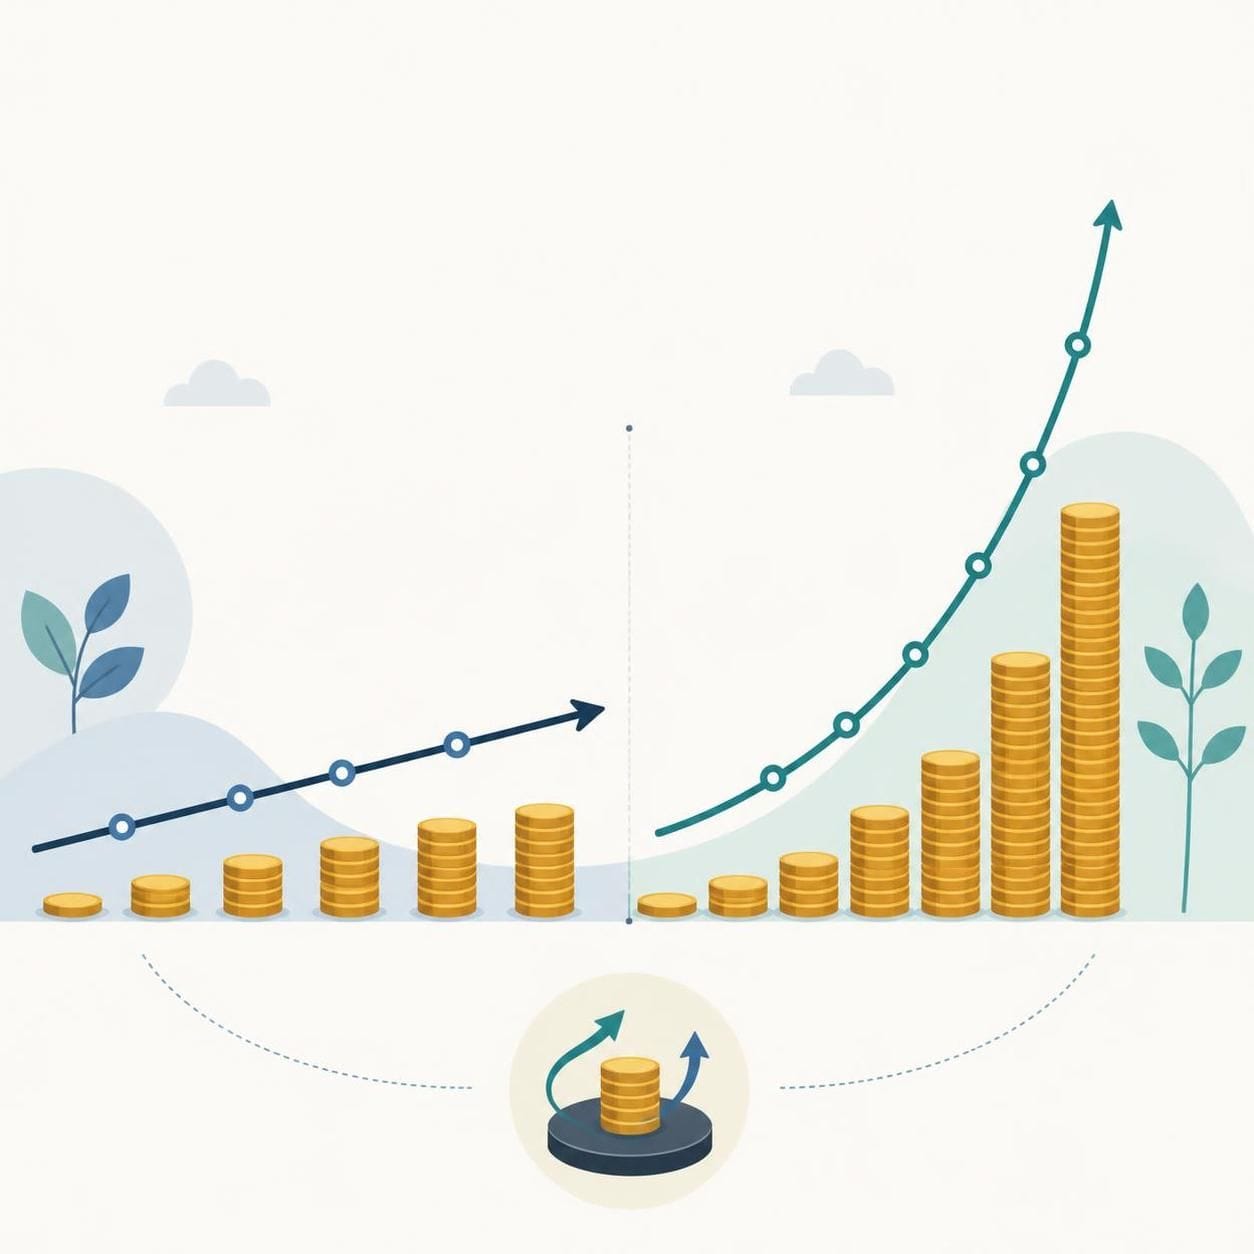
A fórmula padrão de capitalização composta é:
M = C × (1 + i)t
Onde:
- M = montante final
- C = capital inicial
- i = taxa de juros por período, em formato decimal (1% = 0,01)
- t = número de períodos
Um detalhe essencial: a taxa e o tempo precisam estar na mesma unidade. Se a taxa é mensal, o tempo deve estar em meses. Se a taxa é anual, o tempo deve estar em anos.
Exemplo prático: R$ 1.000 a 1% ao mês
Veja como o saldo evolui com juros compostos, sem aportes adicionais:
| Mês | Saldo (R$) | Juros do mês (R$) |
|---|---|---|
| 0 | 1.000,00 | — |
| 12 | 1.126,83 | 11,27 |
| 24 | 1.269,73 | 12,70 |
| 60 | 1.816,70 | 18,17 |
Cálculo ilustrativo com taxa fixa de 1% ao mês, apenas para demonstrar a mecânica. Não representa nenhum produto específico nem garante retorno.
No mês 60, o juro gerado naquele mês é de aproximadamente R$ 18,17, contra R$ 10 no primeiro mês. A taxa não mudou; o que aumentou foi a base sobre a qual ela incide.
Onde os juros compostos aparecem na prática
Investimentos
O efeito de capitalização aparece em diversos investimentos. Em produtos cujo rendimento permanece incorporado ao saldo ou ao valor do título, os ganhos acumulados passam a compor a base dos períodos seguintes. No Tesouro Direto, por exemplo, títulos sem pagamento periódico de juros favorecem esse efeito por manterem os rendimentos investidos até o resgate ou vencimento.
A poupança também tem remuneração periódica. Pelas regras atuais, ela é formada pela TR mais 0,5% ao mês quando a meta da Selic é superior a 8,5% ao ano; quando a meta é igual ou inferior a 8,5% ao ano, a parcela adicional corresponde a 70% da meta da Selic, mensalizada.
Ao comparar investimentos, considere:
- Risco de crédito: em CDBs, existe risco do emissor. O FGC cobre produtos elegíveis dentro de suas regras e limites. Atualmente, a garantia ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, com teto global de R$ 1 milhão em um período de quatro anos.
- Liquidez: verifique prazo de resgate, carência e possibilidade de oscilação de preço quando houver venda antes do vencimento.
- Tributação: muitos produtos de renda fixa têm Imposto de Renda sobre os rendimentos, enquanto outros podem ter tratamento diferente ou isenção. Compare sempre o retorno líquido.
- Inflação: rendimento nominal e ganho real não são a mesma coisa. O ganho real considera a perda de poder de compra causada pela inflação.
Dívidas
Nas dívidas, a capitalização pode trabalhar contra você. No rotativo do cartão de crédito e no cheque especial, juros elevados podem fazer o saldo crescer rapidamente se a dívida permanecer em aberto.
No cartão de crédito, a regra em vigor para dívidas originadas a partir de 3 de janeiro de 2024 limita a soma dos juros e encargos financeiros do rotativo e do parcelamento da fatura a 100% do valor original da dívida. Isso significa que R$ 1.000 de principal podem gerar, no máximo, outros R$ 1.000 em juros e encargos abrangidos pela regra. O limite foi estabelecido pela Lei nº 14.690/2023 e regulamentado pelo sistema financeiro.
Mesmo com esse limite, o custo pode ser muito alto. Se você está endividado, priorizar as dívidas mais caras costuma ser mais eficiente do que tentar compensá-las com investimentos. O guia de como sair das dívidas ganhando pouco pode ajudar nessa etapa.
Por que começar cedo faz tanta diferença
O tempo é um dos fatores que mais amplificam a capitalização composta. Considere duas pessoas que investem R$ 300 por mês a uma taxa hipotética de 0,8% ao mês, com aportes no fim de cada mês:
- Ana começa aos 25 anos, aporta por 10 anos e depois deixa o valor acumulado render até os 60.
- Bruno começa aos 35 anos e aporta durante 25 anos, até os 60.
Nessa simulação, Ana aporta R$ 36 mil ao longo de 10 anos e chega aos 60 com cerca de R$ 655,8 mil. Bruno aporta R$ 90 mil ao longo de 25 anos e chega a aproximadamente R$ 371,9 mil. O exemplo mostra como um período maior de capitalização pode superar até mesmo um volume maior de aportes.
Simulação matemática com taxa fixa hipotética de 0,8% ao mês, sem impostos, taxas ou inflação. Não constitui promessa de rentabilidade nem recomendação de investimento.
Se você está dando os primeiros passos, veja também o guia de como começar a investir e o artigo sobre como investir R$ 100 por mês.
Como usar os juros compostos a seu favor
- Comece cedo: mais tempo de capitalização pode compensar aportes iniciais menores.
- Mantenha consistência: aportes regulares aumentam o capital sobre o qual os rendimentos futuros incidem.
- Reinvista os rendimentos quando isso for compatível com seu objetivo e com o produto escolhido.
- Evite retirar recursos sem necessidade: resgates reduzem a base que continuará rendendo e podem gerar impostos, custos ou perda de rentabilidade, dependendo do investimento.
- Compare retorno líquido e real: considere impostos, taxas e inflação.
- Priorize dívidas caras: reduzir juros elevados de dívidas pode ser financeiramente mais vantajoso do que manter aplicações de retorno inferior.
Perguntas frequentes
1. Juros compostos são sempre melhores que juros simples?
Matematicamente, com a mesma taxa positiva e o mesmo prazo, a capitalização composta cresce mais rápido. Isso beneficia quem recebe os juros, mas aumenta o custo para quem os paga.
2. A poupança tem juros compostos?
Sim. Para pessoas físicas e entidades sem fins lucrativos, a remuneração é creditada mensalmente na data de aniversário da conta, e o saldo remunerado passa a integrar a base dos períodos seguintes.
3. Quanto tempo leva para o dinheiro dobrar?
Depende da taxa. A chamada “regra do 72” é uma aproximação: divide-se 72 pela taxa anual em percentual. A 6% ao ano, por exemplo, a estimativa é de cerca de 12 anos. É apenas uma heurística.
Nota importante: este conteúdo tem caráter educativo e não constitui recomendação individual de investimento. Simulações utilizam taxas hipotéticas e não representam garantia de retorno. Antes de investir ou contratar crédito, avalie risco, liquidez, custos, tributação e suas condições pessoais.
Fontes oficiais
- Banco Central do Brasil — remuneração dos depósitos de poupança.
- Banco Central do Brasil — limite de juros e encargos no cartão de crédito.
- Lei nº 14.690/2023 — Presidência da República.
- FGC — limites e condições da garantia.
- Portal do Investidor — títulos públicos e Tesouro Direto.
Fontes institucionais consultadas em outubro de 2026.