Organização financeira
Como planejar os gastos com carro além do combustível
Ter um carro envolve muito mais do que o valor na bomba de combustível. Quem compra um veículo sem considerar os custos fixos e variáveis que vêm junto pode comprometer o orçamento familiar nos primeiros meses. Este artigo apresenta um plano prático para organizar os gastos com carro em duas categorias principais — custos previsíveis e custos inesperados — cobrindo manutenção, documentação e seguro, sem inventar alíquotas ou taxas. Por que o custo do carro vai além do combustível O combustíve
Ter um carro envolve muito mais do que o valor na bomba de combustível. Quem compra um veículo sem considerar os custos fixos e variáveis que vêm junto pode comprometer o orçamento familiar nos primeiros meses. Este artigo apresenta um plano prático para organizar os gastos com carro em duas categorias principais — custos previsíveis e custos inesperados — cobrindo manutenção, documentação e seguro, sem inventar alíquotas ou taxas.
Por que o custo do carro vai além do combustível
O combustível é o gasto mais visível, mas raramente é o maior. Um veículo exige pagamentos regulares que independem do quanto você dirige: seguro, IPVA, licenciamento, revisões periódicas e, eventualmente, reparos. Somados, esses valores podem superar o total gasto em gasolina ou etanol ao longo de um ano.
O primeiro passo do planejamento é mudar a mentalidade: o carro não custa "só o combustível". Ele custa um valor mensal médio que inclui todos os itens obrigatórios e eventuais. Ao calcular esse valor médio, você evita surpresas e consegue decidir com clareza se o veículo cabe no seu orçamento.
Custos previsíveis: o que você sabe que vai pagar
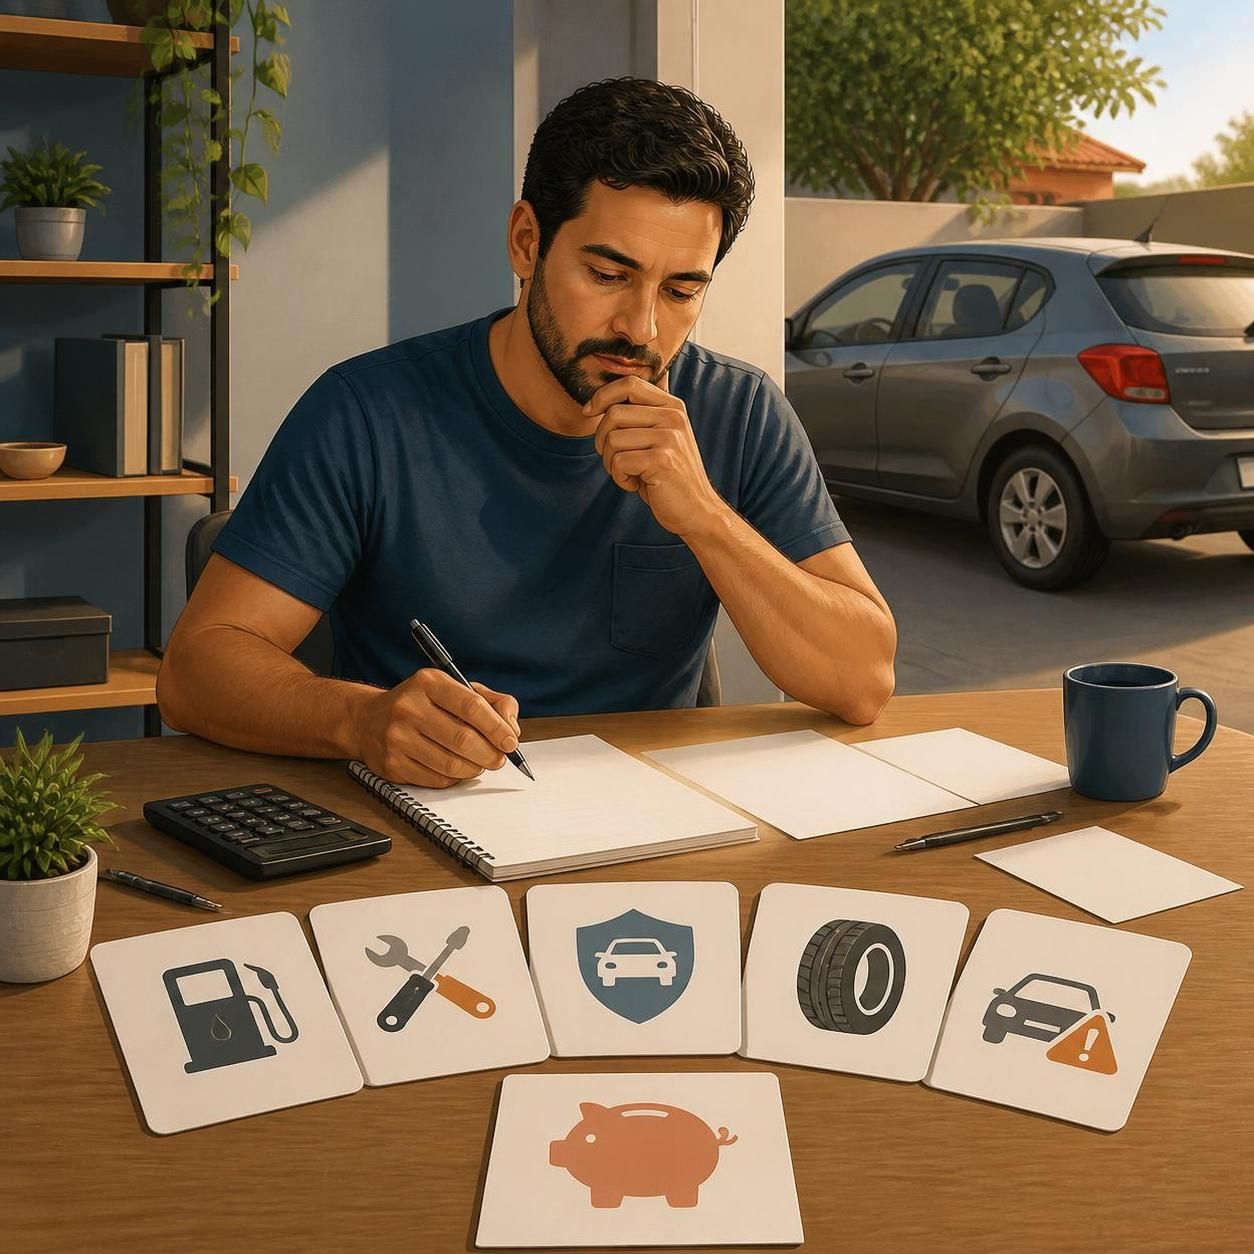
Custos previsíveis são aqueles que ocorrem em datas conhecidas ou com frequência regular. Eles devem estar no seu orçamento mensal e anual desde o primeiro mês.
| Categoria | Frequência | Como planejar |
|---|---|---|
| Combustível | Semanal ou mensal | Estime a média de km rodados e o consumo do veículo |
| Seguro | Mensal ou anual | Pesquise antes de comprar o carro; o valor varia por perfil e região |
| IPVA e licenciamento | Anual | Reserve um valor mensal durante o ano inteiro |
| Revisões periódicas | A cada 10 mil km ou conforme manual | Consulte o manual do proprietário e a tabela da montadora |
| Troca de pneus | A cada 2 a 5 anos | Considere o desgaste e o tipo de uso |
Uma técnica eficaz é dividir os custos anuais por 12 e reservar esse valor todo mês em uma conta separada. Assim, quando o IPVA vencer, o dinheiro já está disponível e não compete com outras despesas do mês.
Custos inesperados: como se preparar para o imprevisto
Mesmo com manutenção em dia, imprevistos acontecem. Um pneu furado, uma peça que quebra fora da revisão ou um pequeno acidente podem gerar despesas não planejadas. A recomendação prática é manter uma reserva específica para o carro, separada da reserva de emergência geral.
O valor dessa reserva depende do seu veículo e do seu uso, mas uma referência comum é guardar o equivalente a uma ou duas revisões completas. Se o carro é mais antigo ou muito rodado, a reserva tende a ser maior. O importante é que esse dinheiro exista antes do problema acontecer — não depois.
Manutenção: preventiva é mais barata que corretiva
A manutenção preventiva segue o calendário do manual do proprietário. Ela inclui troca de óleo, filtros, velas, correias e fluidos em intervalos definidos pela montadora. Seguir esse calendário evita que pequenos desgastes se transformem em quebras caras.
A manutenção corretiva, por outro lado, é aquela feita depois que algo quebrou. Ela tende a ser mais cara porque envolve mão de obra emergencial e, muitas vezes, peças com urgência. A regra prática é simples: o custo de prevenir é quase sempre menor que o custo de reparar.
Um erro comum é adiar a revisão "para economizar". Na prática, isso aumenta o risco de danos maiores e reduz o valor de revenda do veículo. Um carro com histórico de manutenção em dia vale mais e vende mais rápido.
Documentação: os custos obrigatórios que não podem ser esquecidos
Todo veículo tem custos documentais obrigatórios. O IPVA e o licenciamento anual são os principais, mas existem outros dependendo do estado e da situação do veículo, como taxas de transferência em caso de compra e venda.
O planejamento aqui é duplo. Primeiro, reserve o valor mensalmente ao longo do ano. Segundo, mantenha os pagamentos em dia — atrasos geram multas e juros que aumentam o custo total. Não é possível dar valores exatos porque eles variam por estado, modelo e ano do veículo. O importante é incluir esses itens no orçamento anual desde o início.
Seguro: proteção que precisa caber no orçamento
O seguro do carro é um custo previsível, mas o valor varia muito. Ele depende do perfil do motorista, do modelo do veículo, da região, do histórico de sinistros e da cobertura escolhida. Antes de comprar o carro, pesquise o valor do seguro para aquele modelo — isso pode mudar sua decisão.
Existem dois erros comuns. O primeiro é contratar a cobertura mínima para economizar e descobrir depois que ela não cobre o que você precisa. O segundo é não contratar seguro nenhum e arcar com o prejuízo total em caso de acidente ou roubo. O equilíbrio está em escolher uma cobertura adequada ao seu perfil e ao valor do veículo, dentro do que o orçamento permite.
Erros comuns no planejamento de gastos com carro
- Ignorar a depreciação: o carro perde valor todo ano. Isso não é um custo mensal, mas afeta o patrimônio e o valor de revenda.
- Subestimar o custo por quilômetro: divida todos os gastos do carro pela quantidade de km rodados. O resultado real costuma ser maior que o esperado.
- Misturar a reserva do carro com a conta corrente: se o dinheiro está na mesma conta, ele acaba sendo usado para outras despesas.
- Adiar manutenção por falta de planejamento: a manutenção atrasada vira reparo emergencial, sempre mais caro.
- Não revisar o orçamento anualmente: o valor do seguro, o IPVA e os custos de manutenção mudam. Revise o planejamento pelo menos uma vez por ano.
FAQ
Qual a diferença entre custo previsível e inesperado? Custo previsível é aquele que você sabe que vai ocorrer, como IPVA, seguro e revisões. Custo inesperado é o que surge sem aviso, como uma quebra ou um pneu furado.
Quanto devo reservar por mês para o carro? Some todos os custos anuais (seguro, IPVA, revisões, licenciamento) e divida por 12. Esse é o valor mínimo mensal. Some uma margem para imprevistos.
Vale a pena ter seguro mesmo com carro antigo? Depende do valor do veículo e do seu perfil de risco. Para carros de baixo valor, o seguro pode não compensar financeiramente, mas a decisão é pessoal e deve considerar o que você pode arcar em caso de perda total.
Como saber o custo real por quilômetro do meu carro? Some todos os gastos do ano (combustível, manutenção, seguro, documentação) e divida pelo total de km rodados no mesmo período.
O que fazer se o imprevisto for maior que a reserva? A reserva do carro deve ser construída gradualmente. Se o imprevisto for maior, avalie opções de parcelamento ou priorize o reparo essencial para segurança e deixe o estético para depois.
Fontes para aprofundar
Para organizar seu orçamento pessoal e planejar gastos de forma estruturada, o Banco Central disponibiliza material educativo sobre orçamento pessoal: https://www.bcb.gov.br/pre/pef/port/folder_serie_II_orcamento_pessoal.pdf
A CVM também publica orientações sobre como planejar gastos antes de investir, que se aplicam à organização geral das finanças: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/organize-a-sua-vida-financeira/passo-03-planeje-os-seus-gastos
Para aprofundar o tema de orçamento familiar, veja nosso guia: Orçamento familiar: como fazer. E para definir metas de economia para o carro, consulte: Metas financeiras: como definir.
Resumo aplicável
Planejar os gastos com carro exige separar o previsível do inesperado. Liste todos os custos anuais, divida por 12 e reserve esse valor mensalmente. Mantenha uma reserva específica para imprevistos. Siga o calendário de manutenção do manual. Pesquise o seguro antes de comprar o veículo. E revise o plano pelo menos uma vez por ano.
Este conteúdo tem caráter exclusivamente educativo e não constitui recomendação individual de crédito, investimento ou contratação de produtos financeiros. Para decisões específicas, consulte um profissional qualificado.