Investimentos
Como montar uma carteira de investimentos para iniciantes
Montar uma carteira de investimentos significa organizar o dinheiro entre objetivos, prazos e níveis de risco diferentes. Para quem está começando, a carteira não precisa ter muitos produtos nem buscar a maior rentabilidade do momento. Ela precisa ser compreensível, compatível com o orçamento e revisada quando a vida mudar. Este guia apresenta um processo educativo, não uma recomendação individual. A escolha final depende da situação financeira, do perfil de risco e das condições de cada produt
Montar uma carteira de investimentos significa organizar o dinheiro entre objetivos, prazos e níveis de risco diferentes. Para quem está começando, a carteira não precisa ter muitos produtos nem buscar a maior rentabilidade do momento. Ela precisa ser compreensível, compatível com o orçamento e revisada quando a vida mudar.
Este guia apresenta um processo educativo, não uma recomendação individual. A escolha final depende da situação financeira, do perfil de risco e das condições de cada produto.
O que é uma carteira de investimentos?
Uma carteira é o conjunto de investimentos de uma pessoa. O ponto central, porém, não é a quantidade de ativos: é a função que cada parte do dinheiro cumpre.
Uma parte pode precisar de liquidez para emergências. Outra pode estar ligada a uma compra com data definida. Recursos destinados ao longo prazo podem admitir condições diferentes, desde que o investidor compreenda os riscos e suporte possíveis oscilações.
Por isso, montar uma carteira começa por perguntas pessoais:
- para que o dinheiro será usado?
- quando ele poderá ser necessário?
- quanto pode ser investido regularmente?
- qual perda ou oscilação seria tolerável?
- quais produtos são realmente compreendidos?
O Portal do Investidor destaca que a escolha deve considerar objetivos, perfil de risco, retorno, risco e liquidez. Diversificar pode reduzir riscos específicos, mas não elimina a possibilidade de perdas.
O que definir antes de investir
Organize o orçamento
Antes de distribuir dinheiro entre investimentos, descubra quanto pode ser aportado sem comprometer despesas essenciais. Um aporte sustentável é melhor que um valor elevado que depois precise ser resgatado para pagar contas.
Registre renda, despesas fixas, gastos variáveis, dívidas e compromissos futuros. Se essa base ainda não estiver clara, veja como fazer um orçamento familiar.
Também avalie dívidas caras. Dependendo dos juros, amortizá-las pode ter prioridade sobre buscar retorno em investimentos.
Defina objetivos e prazos
Evite o objetivo genérico de “ganhar dinheiro”. Dê nome, valor aproximado e prazo a cada meta. Exemplos:
| Objetivo | Prazo | Necessidade principal |
|---|---|---|
| Imprevistos essenciais | imprevisível | liquidez e baixo risco |
| Viagem planejada | curto ou médio | compatibilidade com a data |
| Entrada de imóvel | médio ou longo | preservação e planejamento |
| Aposentadoria | longo | disciplina, diversificação e custos |
O prazo altera a decisão. Um ativo que oscila pode ser inadequado para uma obrigação próxima, mesmo que faça sentido em outra estratégia. Para estruturar essa etapa, consulte o guia sobre como definir metas financeiras.
Conheça seu perfil de risco
Perfil de risco não é apenas escolher entre “conservador”, “moderado” e “arrojado”. Ele envolve capacidade e disposição para suportar perdas.
A capacidade depende de fatores como estabilidade da renda, patrimônio, dependentes, prazo e necessidade de resgate. A disposição é emocional: como a pessoa reage quando vê o saldo cair?
Os questionários das instituições ajudam, mas não substituem a compreensão do produto. Um investimento não se torna adequado apenas porque apareceu disponível no aplicativo.
Monte primeiro a reserva de emergência
A reserva reduz a chance de vender investimentos de longo prazo em um momento ruim ou recorrer a crédito caro diante de um imprevisto. Ela deve priorizar segurança, acesso e regras claras.
O tamanho não é igual para todos. Despesas essenciais, estabilidade profissional, dependentes e acesso a outras redes de proteção influenciam o cálculo. Veja quanto guardar na reserva de emergência antes de assumir riscos maiores.
Passo a passo para montar a carteira
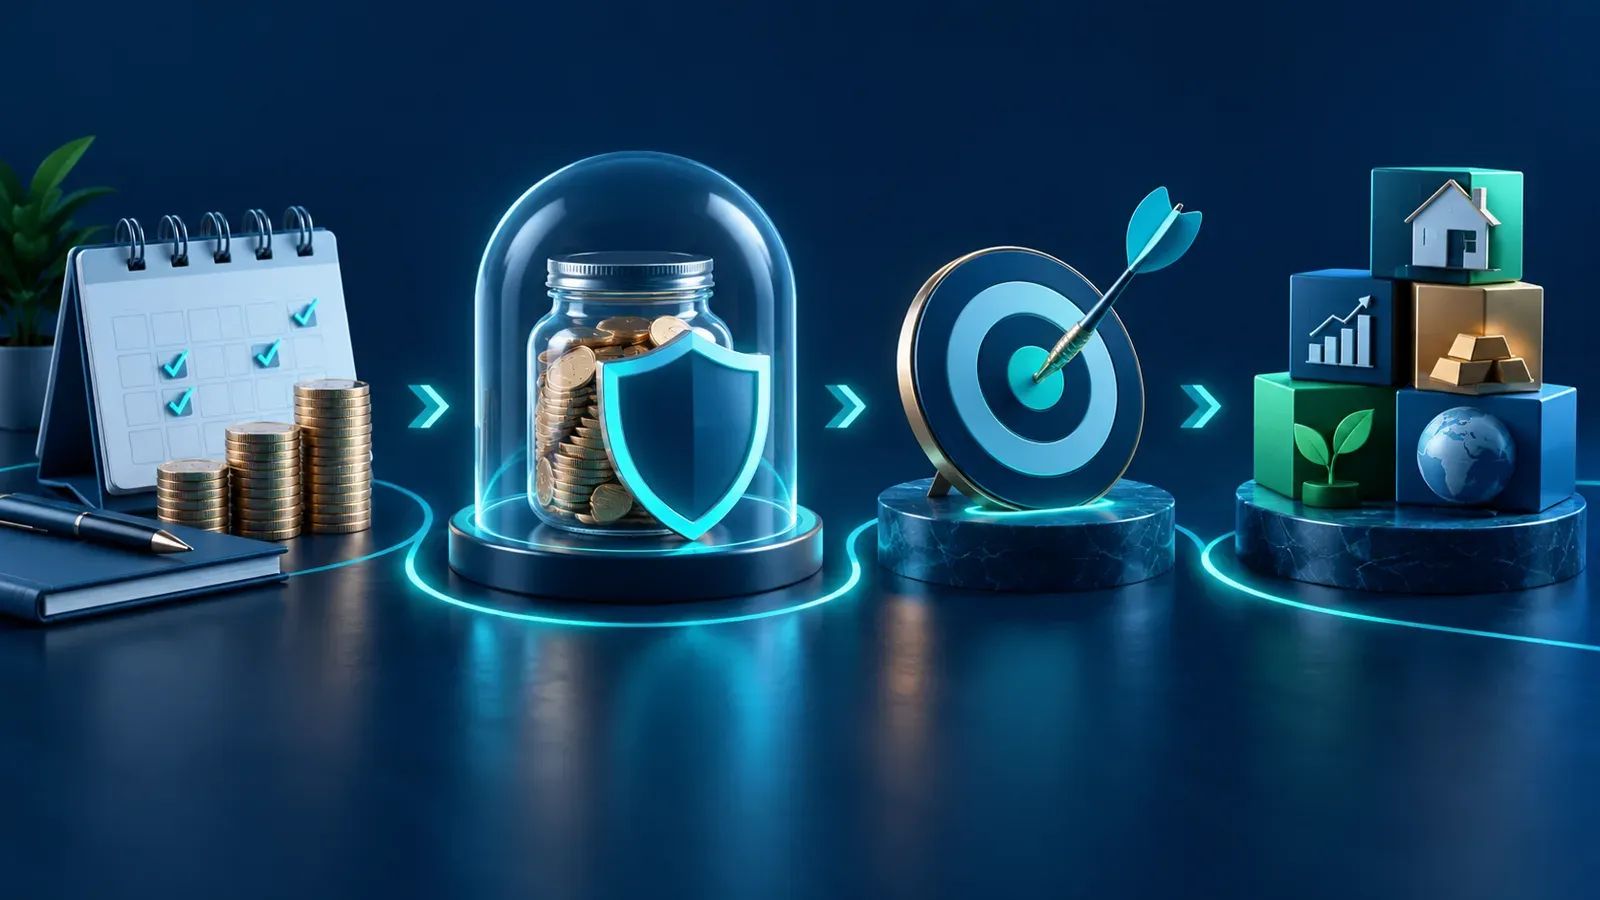
1. Determine o aporte possível
Escolha um valor que caiba no orçamento e possa ser repetido. Não existe aporte mínimo universal. O hábito pode começar pequeno e crescer com aumento de renda, redução de dívidas ou conclusão de outras metas.
Se o valor disponível for baixo, o artigo sobre como investir R$ 100 por mês mostra como separar aporte de rendimento e criar uma rotina.
2. Separe o dinheiro por horizonte
Uma organização simples usa grupos funcionais:
- emergências: dinheiro para eventos imprevistos;
- curto prazo: compromissos e compras próximas;
- médio prazo: metas que permitem algum planejamento;
- longo prazo: objetivos distantes, sujeitos a uma estratégia mais duradoura.
Esses grupos não são classes de ativos. São destinos do dinheiro. Só depois de definir o destino faz sentido comparar produtos.
3. Compare risco, liquidez, prazo e custos
Rentabilidade isolada não decide uma carteira. Antes de investir, confira:
- quem é o emissor ou responsável;
- como o retorno é calculado;
- quando o resgate pode ser solicitado;
- quando o dinheiro efetivamente fica disponível;
- se o preço pode oscilar antes do vencimento;
- quais taxas e tributos se aplicam;
- quais garantias existem e quais são seus limites;
- o que pode causar perda.
Alta liquidez não significa ausência de outros riscos. Um investimento pode permitir resgate diário e ainda sofrer risco de mercado ou de crédito.
4. Comece com poucos produtos compreensíveis
Ter muitos ativos não garante boa diversificação. Dois produtos diferentes podem depender do mesmo emissor, do mesmo setor ou do mesmo fator econômico. Por outro lado, uma estrutura simples pode atender melhor a quem ainda está aprendendo.
Para a parcela conservadora, compare as características de CDB, Tesouro Selic e poupança. A decisão não deve considerar apenas a taxa anunciada: liquidez, vencimento, tributação, emissor e proteção aplicável também importam.
5. Automatize sem perder o controle
Agendar o aporte após o recebimento da renda pode ajudar na consistência. A automação, contudo, não deve provocar cheque especial, atraso de conta ou resgate frequente.
Mantenha uma margem no orçamento e revise o valor quando houver mudança de renda ou despesas.
Como diversificar sem pulverizar demais
Diversificar é distribuir exposições para reduzir a dependência de um único ativo, emissor ou fator de risco. Isso não significa comprar tudo o que aparece no aplicativo.
Uma carteira pode ser analisada por diferentes dimensões:
- objetivo e prazo;
- classe de ativo;
- emissor;
- tipo de remuneração;
- liquidez;
- região ou moeda, quando aplicável;
- riscos predominantes;
- custos e tributação.
A concentração excessiva aumenta a dependência de um resultado específico. Já a pulverização excessiva dificulta o acompanhamento, cria sobreposição e pode aumentar custos.
Para o iniciante, cada novo produto deveria responder a uma pergunta: qual função ele acrescenta que ainda não existe na carteira? Se a resposta não estiver clara, talvez a complexidade não seja necessária.
Exemplo educativo de organização
Imagine uma pessoa que já controla o orçamento, está formando sua reserva e possui duas metas: uma compra em dois anos e um objetivo de longo prazo.
Em vez de começar por percentuais universais, ela pode estruturar três grupos:
- reserva: prioridade para acesso e baixo risco;
- meta de dois anos: produtos compatíveis com a data e com a necessidade de preservar o valor;
- longo prazo: investimentos coerentes com o perfil, a tolerância a oscilações e a diversificação desejada.
O valor destinado a cada grupo depende da prioridade e do prazo. Esse exemplo não define uma carteira modelo nem recomenda produtos específicos.
Quando rebalancear a carteira
Rebalancear é ajustar a carteira quando sua distribuição se afasta do planejamento. Isso pode acontecer porque os ativos tiveram desempenhos diferentes ou porque a situação pessoal mudou.
Uma revisão pode ser feita em intervalos definidos, como semestral ou anual, e também diante de acontecimentos relevantes:
- mudança de renda;
- nascimento de dependente;
- perda ou troca de emprego;
- alteração de prazo de uma meta;
- uso da reserva;
- mudança real na tolerância a risco.
Rebalancear não significa reagir a toda notícia. Muitas vezes, novos aportes podem corrigir diferenças sem vender ativos. Antes de movimentar, considere impostos, custos, carências e condições de mercado.
Erros comuns de iniciantes
Copiar a carteira de outra pessoa
Duas pessoas podem ter renda, prazo, patrimônio e tolerância a risco completamente diferentes. Uma lista de ativos divulgada na internet não revela todo o contexto.
Escolher somente pela rentabilidade passada
Resultados anteriores não garantem retorno futuro. Uma valorização recente também pode aumentar o risco de comprar por impulso.
Ignorar liquidez e vencimento
Dinheiro com data para uso não deve ser colocado em um produto incompatível com essa necessidade.
Confundir quantidade com diversificação
Comprar vários ativos semelhantes pode manter a mesma concentração escondida.
Mudar a estratégia toda semana
Notícias, influenciadores e oscilações podem gerar decisões emocionais. Uma carteira deve responder a objetivos, não ao conteúdo mais recente das redes sociais.
Investir sem compreender
Se não for possível explicar de onde vem o retorno, quais são os riscos e como sair do investimento, procure informação antes de aplicar.
Perguntas frequentes
Quanto dinheiro é necessário para montar uma carteira?
Não existe valor único. O processo pode começar com um aporte pequeno, desde que o produto aceite esse valor e seja adequado ao objetivo. Primeiro organize orçamento, dívidas e reserva.
Quantos investimentos uma carteira deve ter?
Não há número ideal para todos. A quantidade deve ser suficiente para cumprir as funções planejadas sem criar complexidade desnecessária.
É melhor investir todo mês?
A regularidade ajuda a criar hábito e acompanhar metas, mas não é obrigatória. Despesas essenciais e capacidade financeira vêm primeiro.
Posso investir antes de completar a reserva?
É possível formar a reserva em etapas, mas assumir riscos enquanto não existe proteção para imprevistos pode levar a resgates em momentos desfavoráveis. A prioridade depende da situação individual.
Diversificação elimina o risco?
Não. Ela pode reduzir riscos ligados a um ativo ou emissor específico, mas não elimina riscos de mercado, crédito, liquidez, inflação ou perdas.
Checklist antes do primeiro aporte
- orçamento registrado;
- dívidas e juros avaliados;
- reserva planejada;
- objetivo e prazo definidos;
- perfil de risco considerado;
- produto compreendido;
- liquidez e vencimento conferidos;
- taxas, tributos e garantias verificados;
- motivo de cada investimento anotado;
- data de revisão definida.
Fontes
- Portal do Investidor — Introdução aos investimentos
- Portal do Investidor — Liquidez
- Portal do Investidor — Fundos de investimentos
- Portal do Investidor — Manipulação digital e decisões financeiras
Conteúdo educativo. Não constitui recomendação individual de investimento, não substitui avaliação profissional e não promete rentabilidade.