Como Identificar um Boleto Bancário Falso Antes de Pagar
Aprenda a identificar um boleto bancário falso antes de realizar o pagamento. Conheça as dicas de segurança, o uso do DDA e como proteger suas finanças.
Identificar um boleto bancário falso antes de efetuar o pagamento é uma das habilidades mais importantes para proteger suas finanças contra fraudes digitais. Com o avanço das tecnologias e o uso de vírus ou malwares que alteram os códigos de barras nas telas dos computadores e celulares, os golpes se tornaram sofisticados. No entanto, prestar atenção em detalhes específicos do documento e utilizar ferramentas oficiais pode evitar prejuízos graves.
Este guia prático reúne as principais orientações baseadas em diretrizes de segurança pública e órgãos reguladores para ajudar você a reconhecer um boleto autêntico e agir com segurança.
O que é um boleto falso e como ele age?
O golpe do boleto falso ocorre quando criminosos geram um documento com aparência idêntica à de uma cobrança legítima (como mensalidades escolares, condomínio ou faturas de cartão de crédito) ou interceptam o envio original para alterar os dados de pagamento.
Quando você faz a leitura do código de barras ou digita a linha digitável, o valor pago não vai para a empresa credora, mas sim para a conta de uma empresa laranja ou de fachada controlada pelos fraudadores. Muitas vezes, a fraude só é descoberta dias depois, quando a verdadeira empresa cobra o débito em aberto.
Principais sinais de alerta em um boleto bancário
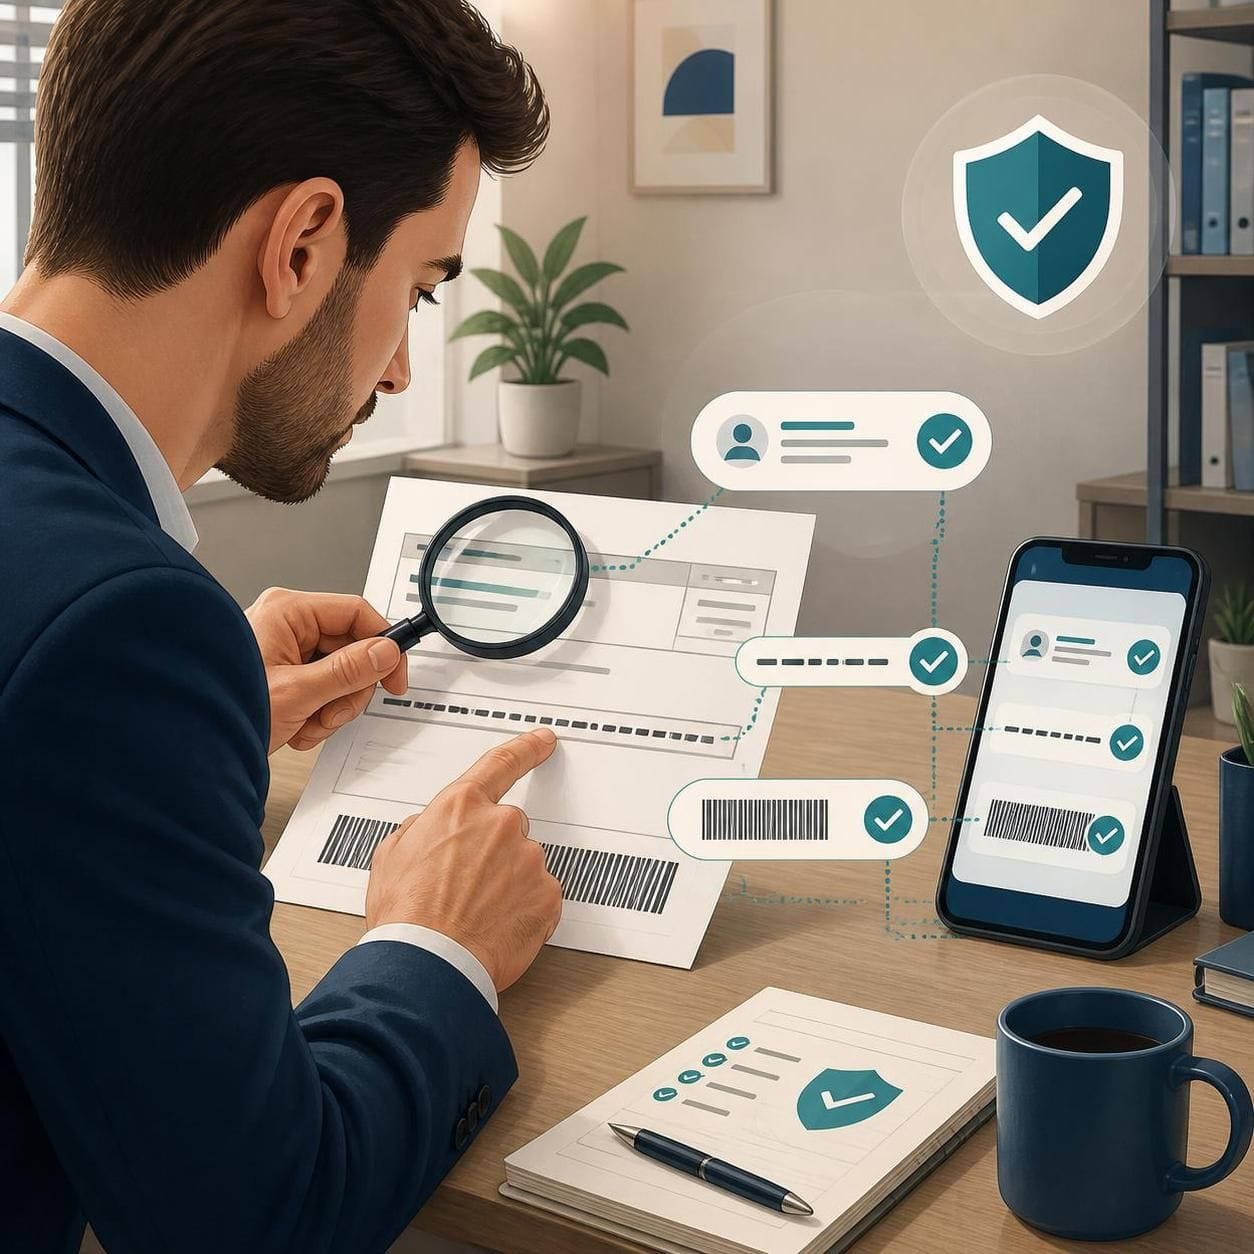
Para não cair em armadilhas, verifique sempre os seguintes pontos antes de confirmar qualquer transação no seu aplicativo bancário:
- Dados do beneficiário final: Esta é a verificação mais importante. No momento em que você autoriza o pagamento no internet banking ou aplicativo, o banco exibe o nome (ou razão social) e o CPF/CNPJ do beneficiário. Se o nome que aparece for de uma pessoa física ou de uma empresa totalmente desconhecida (em vez da empresa para a qual você realmente deve), não conclua o pagamento.
- Erros de português e formatação: Boletos emitidos por grandes empresas e instituições financeiras passam por rigorosos padrões gráficos. Erros grosseiros de ortografia, logotipos distorcidos ou falhas de alinhamento devem levantar suspeitas imediatas.
- Valores atípicos ou descontos exagerados: Descontos fora do padrão de mercado oferecidos de última hora para pagamento imediato via boleto costumam ser indícios de fraude.
- Linha digitável e código de barras: Embora os criminosos consigam fraudar a linha digitável para direcionar o pagamento, vale a pena conferir se os primeiros números correspondem ao código do banco emissor oficial daquela instituição.
Ferramentas úteis para prevenção: O DDA (Débito Direto Autorizado)
Uma das maneiras mais eficientes de se proteger contra boletos falsos é ativar o DDA (Débito Direto Autorizado) no seu banco.
O DDA centraliza todas as cobranças emitidas em seu CPF ou CNPJ de forma eletrônica. Por meio dessa ferramenta:
- Você visualiza todos os boletos emitidos em seu nome antes mesmo de recebê-los por e-mail ou correio.
- É possível pagar com segurança diretamente por um ambiente oficial e controlado pelo sistema bancário.
- Reduz-se drasticamente o risco de pagar documentos falsificados recebidos por canais duvidosos.
Para ativar o DDA, basta acessar o aplicativo do seu banco na categoria de pagamentos ou serviços e procurar pela opção "Débito Direto Autorizado (DDA)".
O que fazer se você identificar ou pagar um boleto falso?
Caso perceba que o boleto é falso antes de pagar, feche o aplicativo e entre em contato imediatamente com a empresa credora pelos canais oficiais (como telefone impresso no contrato ou site oficial) para solicitar uma segunda via legítima.
Se infelizmente o pagamento já tiver sido realizado, a orientação oficial é clara:
- Entre em contato imediatamente com os seus bancos pelos canais oficiais. Comunique a instituição financeira sobre o pagamento indevido para verificar a possibilidade de bloqueio cautelar ou repatriação de valores, quando aplicável.
- Registre um Boletim de Ocorrência (BO): O registro policial é fundamental para documentar a fraude e resguardar seus direitos.
Para organizar melhor suas contas e evitar surpresas desagradáveis com vencimentos e cobranças inesperadas, consulte também nosso guia sobre como revisar extrato bancário passo a passo e mantenha uma rotina de checagem financeira.
Tabela comparativa: Boleto Legítimo vs. Boleto Falso
| Critério | Boleto Legítimo | Boleto Falso / Fraude |
|---|---|---|
| Nome do Beneficiário | Empresa prestadora do serviço ou credora real | Pessoa física ou empresa desconhecida/laranja |
| Forma de Envio | Canais oficiais da empresa, DDA ou correio tradicional | E-mails suspeitos, WhatsApp desconhecido ou sites falsos |
| Linha Digitável | Bate corretamente com os dados do banco emissor | Pode apresentar falhas ou direcionar o crédito para outra instituição |
| Canais de Confirmação | Site oficial da empresa credora | Links desconhecidos enviados por mensagens |
Perguntas Frequentes (FAQ)
1. O banco devolve o dinheiro se eu pagar um boleto falso?
A recuperação do dinheiro é difícil e depende da agilidade da comunicação com o banco e da existência de saldo na conta do fraudador. Por isso, a prevenção através da conferência do beneficiário é indispensável.
2. Como saber se o boleto veio de um vírus no computador?
Alguns malwares alteram os números do código de barras enquanto você visualiza o PDF na tela. Para evitar isso, sempre confira o nome do beneficiário no resumo da transação do aplicativo do banco antes de digitar a senha.
3. O que é o DDA?
É um serviço gratuito oferecido pelos bancos que permite visualizar todos os boletos emitidos contra o seu CPF ou CNPJ em um ambiente seguro.
Conclusão
Identificar um boleto falso exige atenção redobrada aos dados do beneficiário no momento do pagamento e o uso de ferramentas preventivas como o DDA. Nunca confie apenas na aparência visual do documento e sempre valide a cobrança pelos canais oficiais da empresa credora.
Aviso: Este conteúdo tem caráter educacional e preventivo, baseado em orientações oficiais de segurança pública.